Comenzar el camino financiero y realizar inversiones en el país no es un privilegio exclusivo para expertos; en realidad, se trata de un proceso ordenado de 5 pasos principales que cualquier persona puede seguir con éxito.
Eso sí, para tener expectativas realistas, conviene revisar la información del Banco Central y de la Asociación de Administradoras de Fondos Mutuos (AAFM). En general, las alternativas más conservadoras (como depósitos a plazo y fondos mutuos) tienden a ofrecer retornos más estables, mientras que las opciones con mayor exposición a acciones tienden a entregar mejores resultados en el largo plazo, aunque con mayor volatilidad, dependiendo de factores como la inflación, las tasas de interés, el crecimiento económico y el desempeño de las empresas en las que invierten estos fondos.
Si estás pensando en hacer tu primera inversión, es clave que sigas esta ruta estratégica para ordenar tu capital y tomar decisiones informadas desde el primer día:
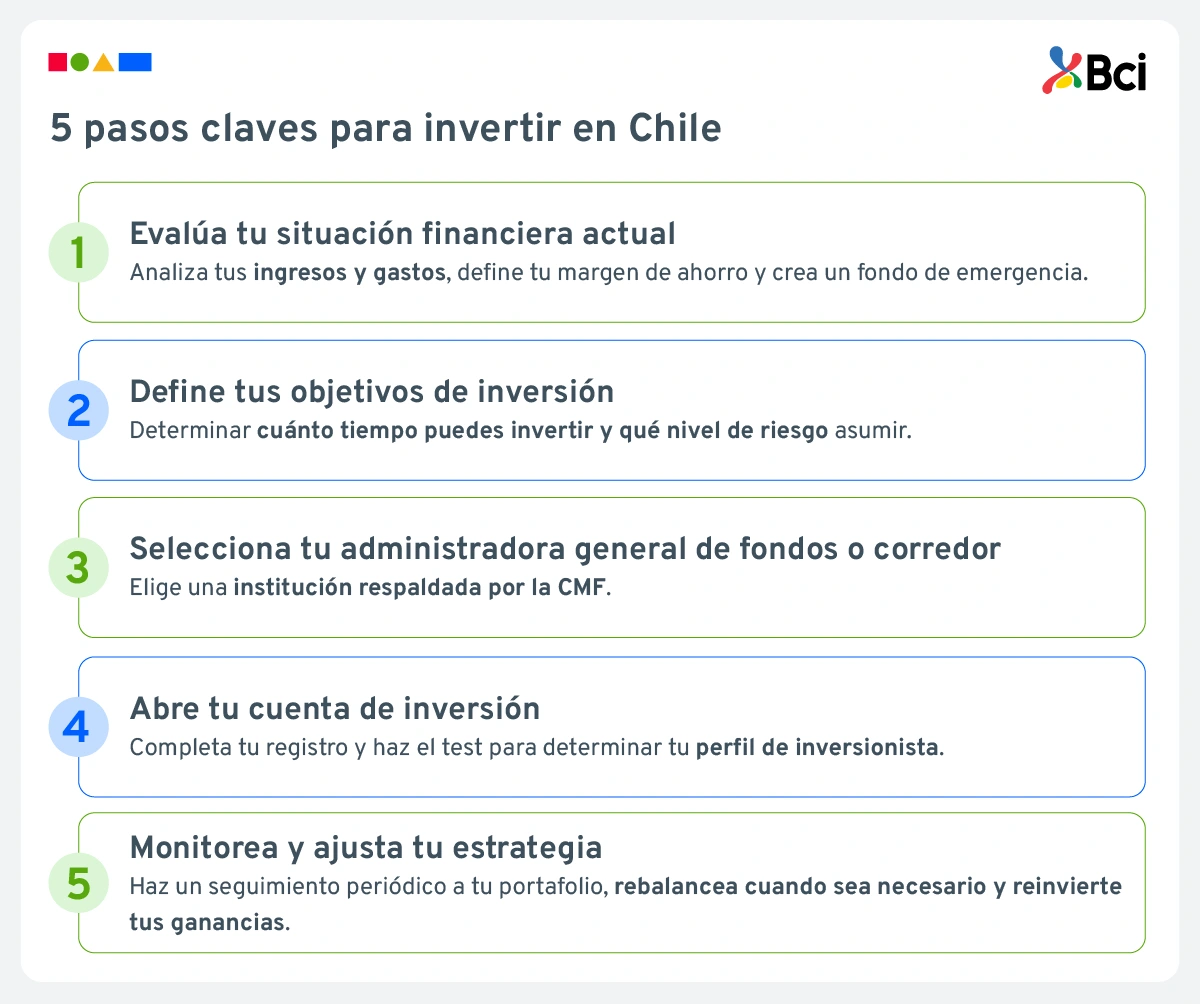
Paso 1: Evalúa tu situación financiera actual
El punto de partida para construir patrimonio no está en la bolsa de comercio, sino en tu orden doméstico. Antes de destinar capital a cualquier instrumento, necesitas conocer con precisión tu capacidad real de ahorro.
Análisis de ingresos y gastos
El primer paso consiste en registrar detalladamente tus flujos de dinero. Divide tus gastos en tres categorías: gastos fijos (arriendo, dividendo, cuentas básicas), gastos variables necesarios (alimentación y transporte) y gastos prescindibles o de estilo de vida. La diferencia entre lo que ganas y tus gastos fijos es el dinero real que tienes disponible para ahorrar e invertir.
Creación del fondo de emergencia
Antes de asumir cualquier nivel de riesgo financiero, debes construir un colchón de liquidez. Este ahorro debe alcanzar para cubrir entre 3 y 6 meses de tus gastos fijos, y debe guardarse en opciones muy seguras y fáciles de retirar, como cuentas de ahorro o depósitos a plazo renovables. Así, si tienes una urgencia médica o laboral, no tendrás que sacar tus inversiones antes de tiempo ni perder dinero. Para dar este primer paso con seguridad, te invitamos a comenzar hoy usando una calculadora de presupuesto gratuita para ordenar tus flujos mensuales o solicitando una asesoría personalizada para definir tu estrategia.
Paso 2: Define tus objetivos de inversión
Invertir sin una meta clara es como viajar sin rumbo. El tiempo en que necesites ocupar el dinero definirá qué tan seguro o arriesgado puede ser el instrumento que elijas.
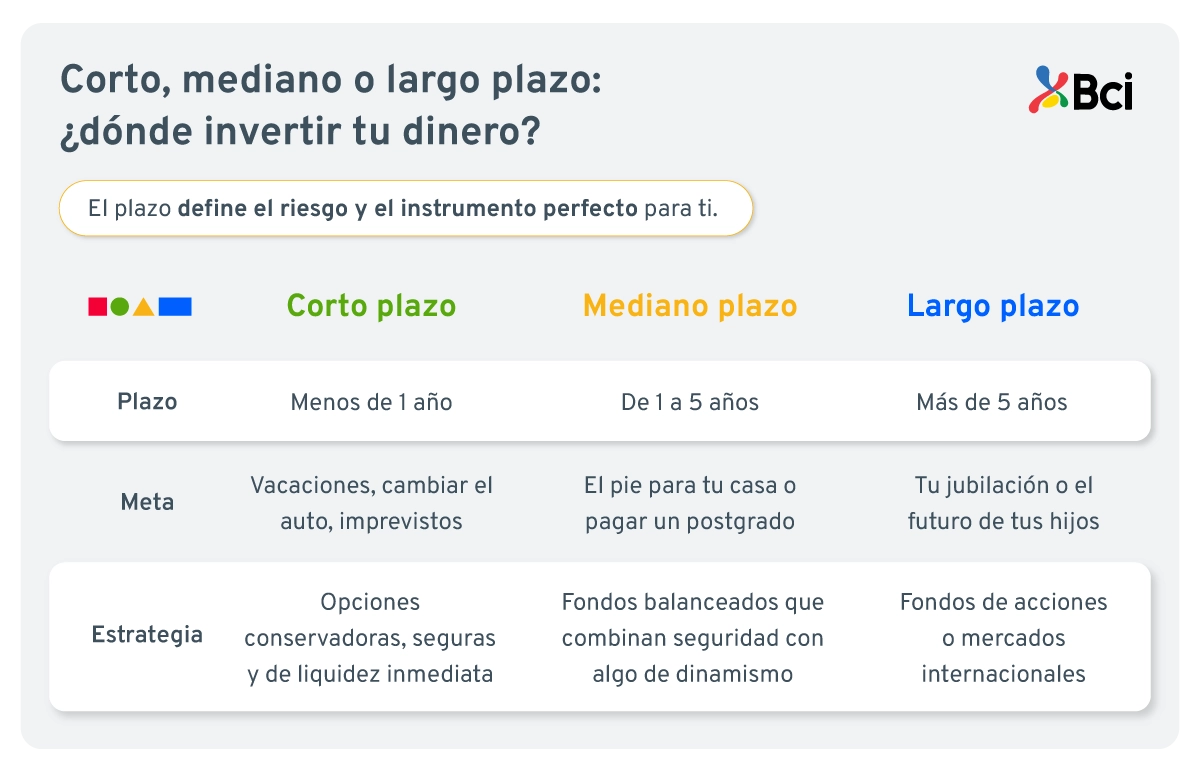
Objetivos a corto, mediano y largo plazo
Corto plazo (menos de 1 año): metas inmediatas como las vacaciones o cambiar el auto. Aquí necesitas opciones estables donde tu dinero no suba ni baje de golpe y puedas sacarlo rápido.
Mediano plazo (1 a 5 años): proyectos como juntar el pie para una casa o pagar un posgrado. Puedes aceptar variaciones pequeñas para buscar una ganancia un poco mayor.
Largo plazo (más de 5 años): tu jubilación o el futuro de tus hijos. Como tienes mucho tiempo por delante, puedes tolerar los altibajos del mercado para que tu capital crezca mucho más.
¿Cómo elegir el tipo de inversiones más adecuado?
Cuantifica cada meta. Define exactamente cuántos pesos (o UF, si quieres protegerte de la inflación) necesitas alcanzar y en cuántos meses o años. Tener esta cifra clara te permitirá calcular cuánto dinero debes aportar mes a mes para lograrlo sin presiones.
Monto objetivo y plazo
Con tus metas claras, el siguiente paso es elegir las opciones que mejor calcen con tu perfil de inversionista y te den tranquilidad.
Matriz riesgo-rentabilidad
En finanzas hay una regla básica: para optar a ganar más dinero, debes estar dispuesto a asumir un mayor riesgo de que el saldo varíe en el corto plazo.
| Perfil de inversionista |
Nivel de riesgo |
Tolerancia a la volatilidad |
Instrumentos recomendados en Chile |
| Conservador |
Bajo |
Muy baja (busca proteger capital) |
Depósitos a Plazo (DAP), Fondos Mutuos de Renta Fija (muy corto plazo) |
| Balanceado |
Medio |
Moderada (soporta leves caídas temporales) |
CFondos Mutuos Balanceados o Mixtos (deuda + acciones chilenas/globales) |
| Agresivo |
Alto |
Alta (enfocado en el largo plazo) |
Acciones directas, Fondos Mutuos de Renta Variable, Mercados Internacionales |
Diversificación de activos
El clásico consejo de "no poner todos los huevos en la misma canasta" es la mejor forma de protegerte. De esta forma, si una opción baja, otra sube y se compensa.
Una manera sencilla y accesible de lograr esto es comprando cuotas de fondos mutuos, ya que con un solo aporte tu dinero se reparte automáticamente en distintas empresas, bonos y países bajo el cuidado de especialistas.
Explora alternativas de inversión Bci y arma un portafolio variado sin enredarte.
Paso 3: Selecciona tu administradora general de fondos o corredor
El tercer paso es elegir la institución que cuidará tu plata. Puedes optar por una administradora general de fondos o un corredor de bolsa que esté supervisado formalmente por la Comisión para el Mercado Financiero (CMF). Este respaldo es fundamental para la seguridad de tus ahorros.
Comparación de comisiones y servicios
Cada institución cobra una tarifa por administrar tu dinero. Fíjate bien en cuánto te cobran al año, si existen multas por retirar tu capital antes de tiempo y qué tan fácil es usar su página web o aplicación móvil para ver cómo va tu saldo.
Requisitos de apertura de cuenta
Hoy en día es muy fácil empezar. No necesitas ganar sueldos millonarios ni tener ahorros gigantescos; muchas instituciones te permiten comenzar a invertir desde $5.000, desde tu celular y sin trámites engorrosos.
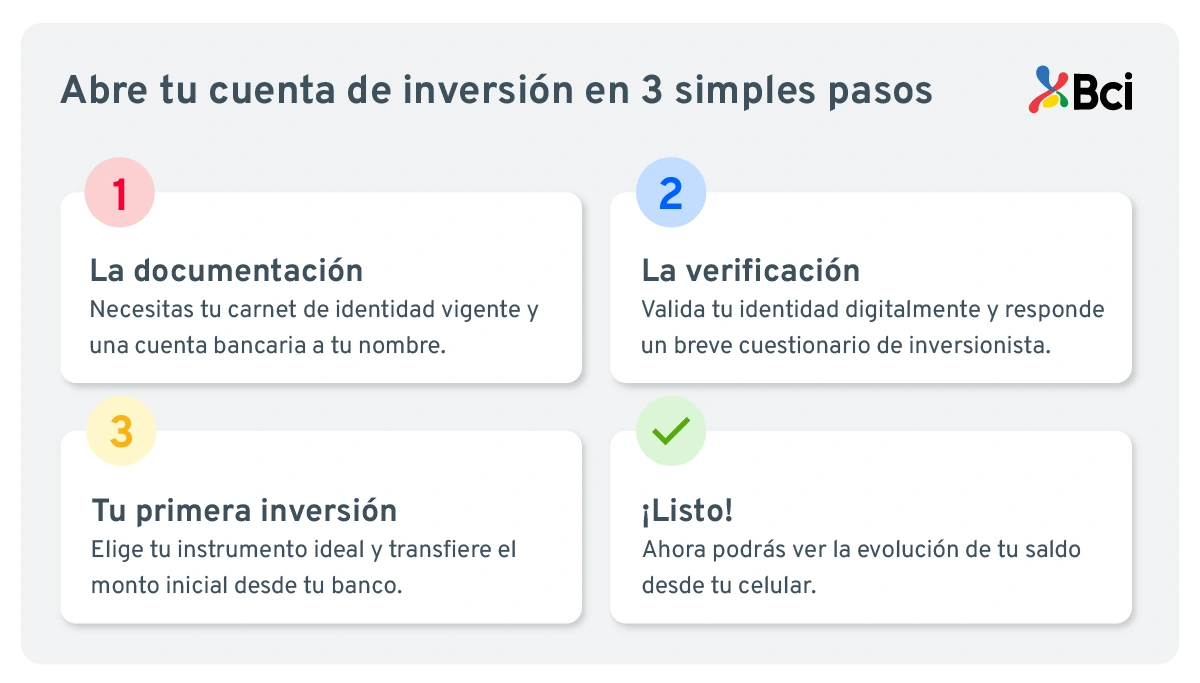
Paso 4: Abre tu cuenta de inversión
Con la entidad elegida, el proceso para abrir tu cuenta es rápido y, en la gran mayoría de los casos, se hace 100% por internet.
Documentación necesaria
Por ley, para verificar tu identidad y proteger el mercado, te pedirán tu cédula de identidad chilena vigente, tener una cuenta bancaria a tu nombre para hacer transferencias y aceptar el contrato online con la administradora general de fondos que seleccionaste.
Proceso de verificación
Al registrarte, te pedirán una breve validación de seguridad (como una foto de tu carnet y tu rostro) y contestar unas preguntas sencillas. Este test sirve para conocer qué tanto sabes de finanzas y qué nivel de riesgo te acomoda, asegurando que te ofrezcan únicamente alternativas que te hagan sentir tranquilo.
¿Cuándo y cómo ejecutar tu primera inversión?
Con tu cuenta lista, llega el momento de transferir tus ahorros y ponerlos a trabajar.
Timing del mercado vs. inversión sistemática
Intentar adivinar el día perfecto para comprar barato y vender caro es muy difícil y estresante, incluso para los profesionales. La estrategia que mejor funciona para la mayoría de las personas es invertir un monto fijo todos los meses, sin importar si las noticias dicen que el mercado subió o bajó. De esta forma compras a un precio promedio y creas el hábito del ahorro constante. Puedes programar un aporte automático desde tu cuenta cada mes.
Monitoreo y seguimiento
Revisar tu inversión es una buena costumbre, pero no te obsesiones mirando el saldo todos los días. El mercado tiene movimientos normales y ver pequeñas bajas diarias solo te generará ansiedad. Lo sano es revisar tu portafolio una vez al mes o cada trimestre para ver si sigue el camino correcto hacia tu meta.
Paso 5: Estrategias de seguimiento y ajuste
Con el tiempo, tu vida cambia y el mercado también. Tu plan de inversiones debe ir ajustándose de forma sencilla para mantenerse al día.
Rebalanceo de cartera
Con los meses, puede que una de tus inversiones crezca mucho más rápido que otras, haciendo que tu portafolio quede desordenado y se vuelva más arriesgado de lo que querías. El "rebalanceo" es simplemente ordenar la casa: vender un poquito de lo que más subió y comprar de lo que se quedó atrás para volver a tu equilibrio original.
Reinversión de ganancias
El gran secreto para que los ahorros se multipliquen es el interés compuesto: hacer que tus ganancias generen nuevas ganancias. Cuando recibas intereses o utilidades, no te los gastes de inmediato; déjalos ahí mismo para que se sumen a tu capital inicial.
Por ejemplo, al terminar el plazo de una alternativa de renta fija, puedes reinvertirlo o programar la compra automática de más cuotas de fondos mutuos para que tu dinero crezca a lo largo de los años.
Construye tu futuro financiero con Bci
Tomar el control de tus finanzas no tiene por qué ser un proceso complejo ni solitario. La clave del éxito no está en ser un experto en la bolsa ni en tener una fortuna acumulada, sino en dar el primer paso con orden, informarse bien y mantener el hábito del ahorro en el tiempo.
Ya sea que estés buscando resguardar tu liquidez para una meta cercana o quieras hacer crecer tu patrimonio a largo plazo para asegurar tu tranquilidad futura, existe un instrumento perfecto para el momento de vida en el que estás.
Conoce las soluciones de inversión Bci, accede a asesoría personalizada, herramientas de simulación gratuitas y plataformas 100% digitales para empezar a rentabilizar tu dinero hoy mismo desde tu celular.
Preguntas frecuentes
¿Cuánto tiempo toma abrir una cuenta de inversión?
En las instituciones chilenas modernas, abrir la cuenta de forma digital toma entre 10 y 30 minutos. Una vez validada tu identidad, puedes transferir dinero y empezar a invertir el mismo día hábil.
¿Puedo cambiar mi estrategia después de invertir?
Sí. Si tus planes, tu trabajo o tus metas cambian, puedes modificar tu perfil, cambiarte de un fondo a otro o pausar tus aportes mensuales en casi todos los productos tradicionales sin ningún problema.
¿Qué documentos necesito para empezar?
Si eres persona natural residiendo en Chile, lo único obligatorio es tu carnet de identidad vigente (RUT) y tener una cuenta bancaria personal (puede ser cuenta corriente, vista o CuentaRUT) para ingresar y retirar tu dinero fácilmente.
¿Cómo sé si mi inversión está funcionando bien?
El éxito no se mide por si ganaste plata hoy o ayer, sino evaluando si el retorno acumulado a lo largo de los meses o años va en la línea de la tasa que esperabas para tu meta. Si el rendimiento supera a la inflación y avanza al ritmo que planeaste para esa etapa de tu vida, vas por buen camino.
¿Cómo saber si estoy en el fondo correcto?
Una vez trazadas tus metas, el siguiente reto es seleccionar los vehículos financieros que mejor se adapten a tu perfil, equilibrando la búsqueda de ganancias con tu tranquilidad personal.
¿Qué es una Administradora General de Fondos (AGF)?
Es una sociedad anónima especial autorizada, regulada y fiscalizada en Chile por la CMF. Su función principal es reunir y administrar el dinero aportado por miles de personas (partícipes) para invertirlo en diversos activos financieros con el objetivo de maximizar la rentabilidad bajo estrictos marcos de seguridad y reglamentos internos.
¿Qué pasa si mis fondos mutuos registran saldo negativo o pérdidas?
Al invertir en fondos que contienen renta variable (acciones), es normal experimentar fluctuaciones diarias que resulten en pérdidas virtuales o saldos negativos temporales en tu cartola. La recomendación de los especialistas es mantener la calma y no rescatar las cuotas apresuradamente durante una caída del mercado, ya que la diversificación y el horizonte de tiempo (especialmente a mediano y largo plazo) permiten que las carteras se recuperen de las volatilidades estacionales.
¿Cómo funcionan las cuotas de los fondos mutuos?
Cuando inviertes dinero en un fondo mutuo, este capital se convierte en cuotas de los fondos mutuos, las cuales representan una parte proporcional del patrimonio total de ese fondo. El valor de estas cuotas se calcula diariamente; si el rendimiento de las inversiones sube, aumenta. Al solicitar el rescate o retiro, recibes de vuelta la equivalencia en dinero según el valor actualizado del día de la operación.






 Ir al sitio de Pyme


 Apertura 100% en línea. En minutos estará lista para usarse.


Déjanos tus comentarios acerca de la búsqueda