Si estás pensando en sacar tarjeta de crédito para financiar tus proyectos, realizar compras importantes o simplemente ordenar tus flujos mensuales, debes saber que la autoevaluación financiera es el paso más importante antes de dar el "sí" definitivo. En Chile, el acceso al financiamiento digital es rápido, pero la responsabilidad que conlleva sigue siendo la misma.
De hecho, según el Informe de Endeudamiento 2025 de la Comisión para el Mercado Financiero (CMF), los índices de sobreendeudamiento son un desafío real en el país: un 14,1% de los deudores en Chile presenta una alta carga financiera, lo que significa que destinan más de la mitad de su sueldo mensual al pago de obligaciones.
Lo más preocupante es que alrededor de 204 mil personas enfrentan una situación crítica al comprometer más del 90% de sus ingresos en deudas, muchas veces debido a un desajuste entre el cupo otorgado y el presupuesto real de su primer año.
Por eso, evaluar tu presupuesto es clave para que el crédito juegue a tu favor. Para dar el primer paso de forma ordenada, elige tu tarjeta Bci según tu perfil y conoce tus opciones reales de financiamiento.
¿Por qué evaluar tu situación antes de solicitar una tarjeta de crédito?
Una tarjeta de crédito no es dinero extra ni una extensión mágica de tu sueldo; es un medio de pago que te otorga un préstamo que deberás devolver a corto o mediano plazo. Evaluar de forma realista tu situación financiera antes de dar este paso te ayuda a determinar con precisión tu capacidad de pago mensual, evitando que termines pagando intereses de más o acumulando deudas difíciles de manejar.
Cuando realizas este diagnóstico honesto, no solo proteges tu tranquilidad, sino que también te aseguras de aprovechar al máximo los beneficios de tus tarjetas.
Al tener tus cuentas claras, puedes usar el plástico de manera estratégica para acumular cashback en tus compras diarias, sumar millas para tu próximo viaje o comprar en cuotas sin interés sin comprometer tu presupuesto mensual. En definitiva, evaluar tu situación es la diferencia entre dominar tu tarjeta o dejar que ella te domine a ti.
¿Cómo saber si tienes la madurez financiera para tarjetas de crédito?
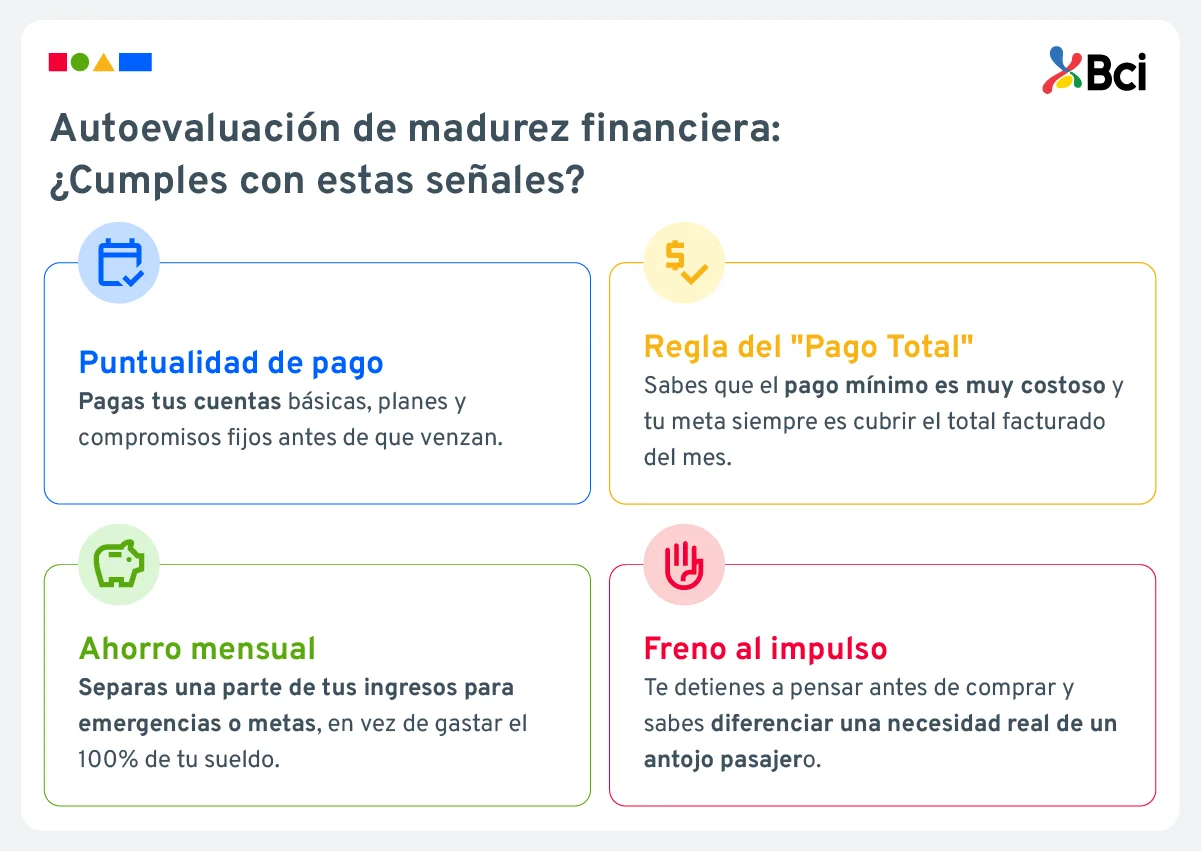
La madurez financiera no tiene que ver con ser un experto en economía, sino con tus hábitos diarios frente al dinero. Estás listo para asumir este compromiso si cumples con las siguientes señales de orden en tus finanzas:
Pagas tus cuentas a tiempo: tienes el hábito de cubrir tus compromisos fijos (arriendo, cuentas básicas, planes) antes de sus fechas de vencimiento.
Entiendes el costo del dinero: sabes que pagar el "monto mínimo" de la facturación mensual no es una solución, sino una forma costosa de refinanciar deudas que genera altos intereses.
Tienes capacidad de ahorro: logras reservar una parte de tus ingresos mensuales para emergencias o metas futuras, lo que demuestra que no vives al límite de tu capacidad de gasto.
Evitas las compras por impulso: tienes el control para analizar si un gasto es una necesidad real o simplemente un deseo pasajero que puede esperar.
¿Cuándo NO deberías sacar una tarjeta de crédito?
Así como hay momentos de solidez, existen periodos de inestabilidad donde lo más sano para tu bolsillo es postergar la solicitud. No es recomendable sacar tarjeta de crédito en las siguientes circunstancias:
Si tus ingresos mensuales no son estables: si trabajas de forma independiente sin un flujo mínimo asegurado y no cuentas con un fondo de deudas u emergencias controlado.
Si quieres usarla para tapar otras deudas: utilizar el cupo de un plástico para pagar otro compromiso financiero solo agranda la bola de nieve debido a las tasas de interés.
Si no sabes en qué gastas tu dinero: si a fin de mes no tienes idea de a dónde se fue tu sueldo, sumar un factor de crédito puede descontrolar por completo tus finanzas personales.
Si te encuentras en alguno de estos escenarios, lo ideal es ordenar tu presupuesto y usar herramientas de educación financiera antes de postular. Una vez estabilizado, solicita tu tarjeta con la certeza de que podrás gestionarla de forma impecable.
Requisitos de renta y perfiles Bci
Para que tengas una referencia clara de lo que el banco evalúa al momento de postular, te presentamos los requisitos de renta líquida mínima exigidos según el
tipo de tarjeta en Bci:
| Categoría de tarjeta |
Renta mínima requerida |
Beneficio / Enfoque principal |
|---|
| Classic |
Desde $550.000 |
Ideal para comenzar a construir historial financiero |
| Gold |
Desde $750.000 (o $900.000 según segmento) |
Acumula 0,5% de cashback en compras nacionales e internacionales. |
| Platinum |
Desde $900.000 (BciPlus+) o $1.600.000 (AAdvantage) |
Accesos preferenciales a salones VIP nacionales y beneficios en viajes. |
| Signature / Black |
Desde $1.600.000 (hasta $4.000.000 en Preferencial) |
Seguros avanzados, 1% de cashback y accesos VIP ampliados. |
| Infinite |
Desde $4.000.000 (hasta $10.000.000 según perfil) |
Máxima acumulación de cashback (1,2% internacional) o millas AAdvantage. |
¡Encuentra tu opción ideal y solicita tu tarjeta de crédito Bci!
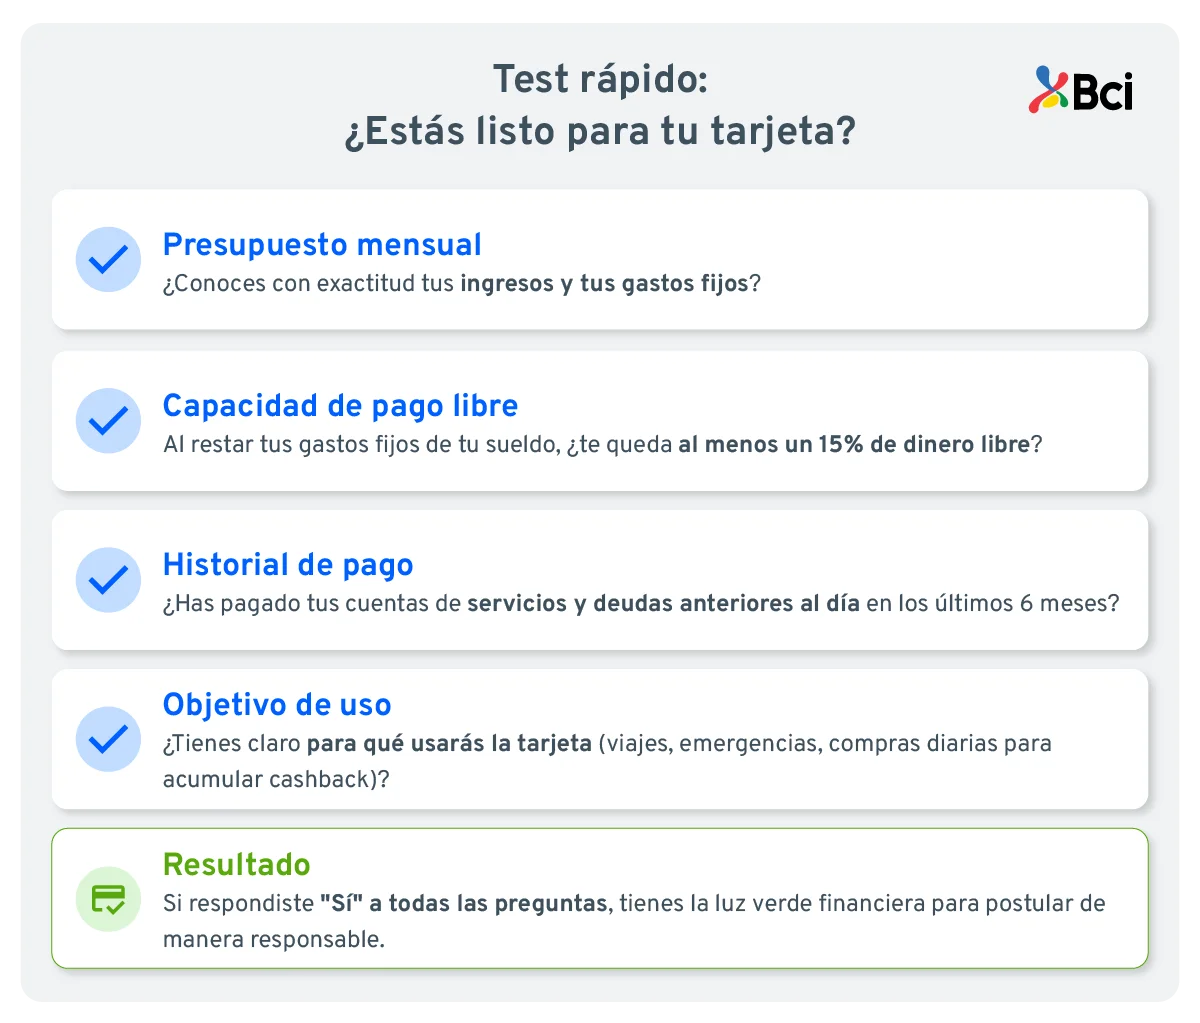
Si hiciste el ejercicio y confirmaste que estás en un excelente momento financiero para dar el paso, el siguiente paso es elegir el producto que mejor se adapte a tus necesidades. No todas las tarjetas de crédito son iguales: algunas están diseñadas para devolverte dinero en efectivo mediante cashback, mientras que otras son ideales para acumular millas si te apasiona viajar.
Antes de postular, te invitamos a comparar las alternativas disponibles para tomar una decisión informada. Ingresa a la web y encuentra la tarjeta Bci ideal para tu forma de comprar utilizando el recomendador inteligente. Una vez que encuentres la alternativa perfecta para ti, solicita tu tarjeta de manera 100% digital y comienza a disfrutar de los extraordinarios beneficios de tus tarjetas Bci de manera segura y responsable.
Preguntas frecuentes sobre preparación y requisitos mínimos para tarjeta
¿Cuáles son los requisitos para solicitar una Tarjeta de Crédito Bci?
Debes acreditar ingresos estables (desde $550.000 líquidos según el tipo de tarjeta), tener un historial comercial limpio y aprobar la evaluación de riesgo del banco.
¿Cómo funciona el Cashback de las Tarjetas BciPlus+?
Te devuelve dinero real por tus compras. Las tarjetas Gold acumulan 0,5% de cashback, mientras que las categorías Signature, Black e Infinite acumulan entre el 1% y el 1,2%.
¿Cómo evito fraudes al comprar por internet con Bci?
Puedes generar una tarjeta virtual en Bci.cl. Dura solo 48 horas, sirve para una única transacción y tú defines el monto máximo a gastar sin revelar los datos reales de tu plástico físico.
¿Cómo puedo solicitar un aumento de cupo?
Ingresa a tu App Bci o a Bci.cl, ve a la sección "Tarjetas", selecciona "Aumento de cupo" (o "Modifica tu cupo"), ingresa el monto que deseas y confirma con tu BciPass.
¿Cómo activo una tarjeta de crédito nueva o de reposición?
Entra a la App Bci o a Bci.cl, ve a "Configuración de tarjetas" y elige "Activar tarjeta". Digita los 16 números del plástico y autoriza la operación con tu clave BciPass o Multipass.






 Ir al sitio de Pyme


 Apertura 100% en línea. En minutos estará lista para usarse.


Déjanos tus comentarios acerca de la búsqueda