Organizas tus vacaciones fuera de Chile, tienes los pasajes listos y buscas proteger tu tranquilidad ante un imprevisto de salud. Saber qué cubre un seguro de viaje internacional te permite evitar gastos médicos excesivos afuera y cuidar tu patrimonio. Entre enero y agosto de 2026, más de 2.346.000 residentes salieron de Chile por turismo según la Subsecretaría de Turismo, concentrando viajes en destinos donde una atención clínica particular cuesta miles de dólares.
¿Qué cubre un seguro de viaje internacional?
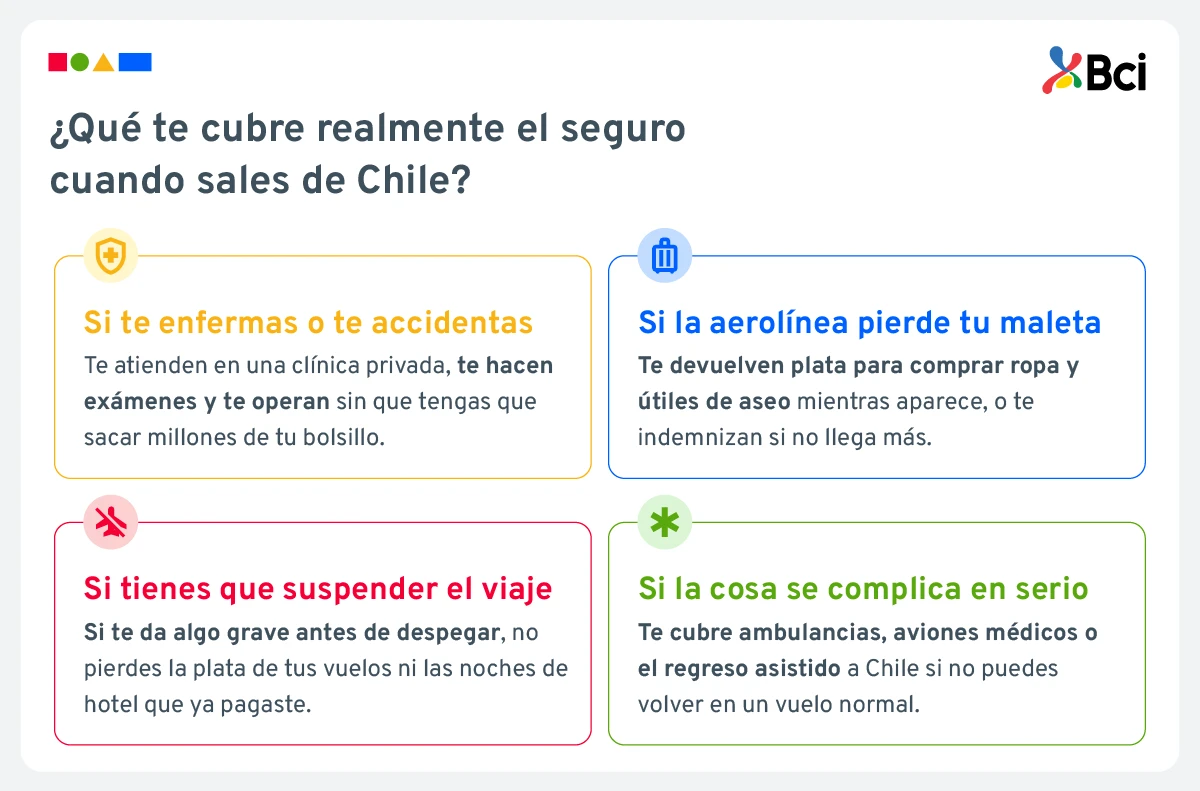
Este instrumento protege tu presupuesto mediante cuatro pilares básicos de cobertura:
Cobertura médica y hospitalización con tu asistencia al viajero
Financia consultas de urgencia, exámenes clínicos, cirugías y días de internación si sufres un accidente o enfermedad imprevista. Este respaldo evita desembolsos de tu bolsillo en clínicas privadas foráneas.
Equipaje y demoras de vuelo
Indemniza la pérdida de maletas bajo custodia de la aerolínea y compensa gastos de primera necesidad si el equipaje sufre retrasos de más de cuatro horas.
Cancelación o interrupción del viaje
Reembolsa costos no recuperables de pasajes y hoteles si debes suspender tu estadía por motivos de fuerza mayor médica debidamente acreditada.
Traslados sanitarios y repatriación
Cubre ambulancias, aviones medicalizados y repatriación sanitaria hacia Chile ante contingencias de salud graves.
¿Cuánta cobertura médica necesitas según tu destino?
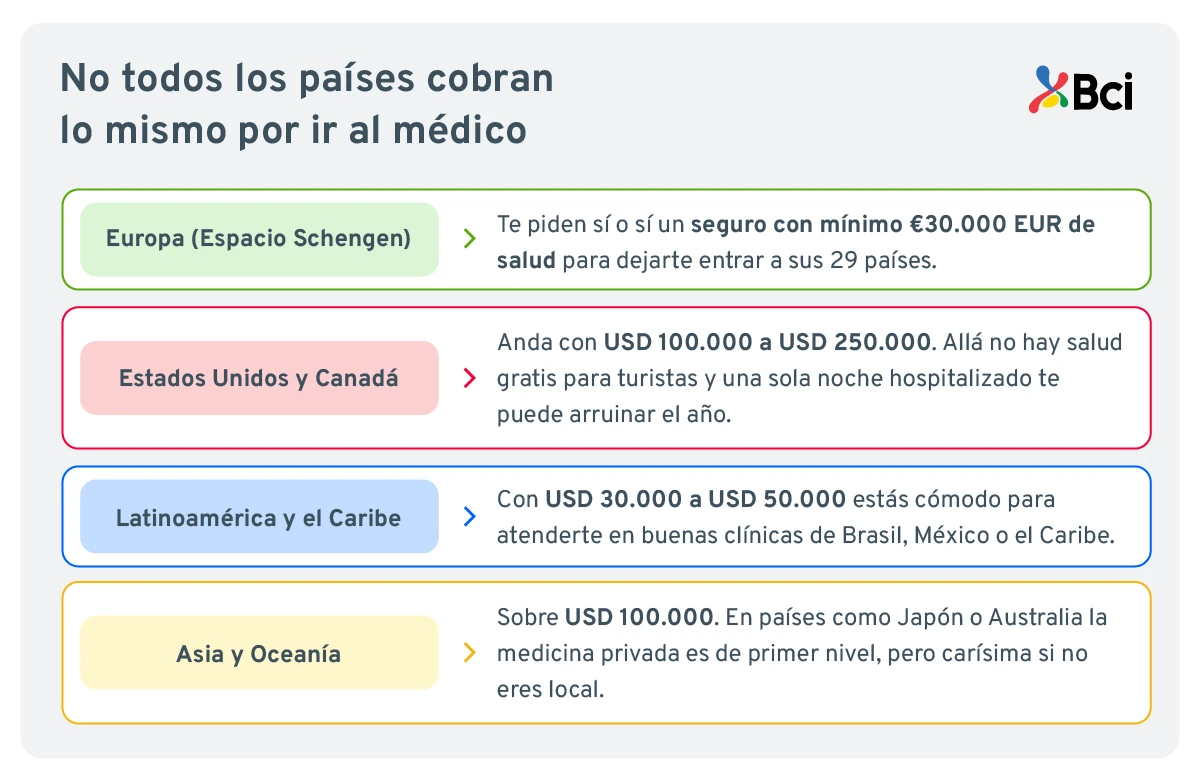
El monto de tu asistencia al viajero debe responder al costo real de la medicina en el país que visitas:
- Europa (Espacio Schengen): los 29 países miembros exigen por ley contar con un seguro médico con respaldo mínimo de €30.000 EUR (cerca de USD 35.000) sin deducible, además de repatriación sanitaria obligatoria.
- Estados Unidos y Canadá: en Norteamérica no existe salud pública para turistas y una internación clínica o cirugía de urgencia supera con facilidad los USD 35.000. Lo prudente es viajar con coberturas médicas que vayan desde USD 100.000 hasta USD 250.000.
- Latinoamérica y el Caribe: aunque las tarifas clínicas son menores que en el hemisferio norte, atender urgencias en centros privados de Brasil, México o el Caribe exige pólizas de entre USD 30.000 y USD 50.000.
- Asia y Oceanía: destinos como Japón o Australia cuentan con medicina de alto estándar pero con aranceles privados muy elevados para extranjeros, por lo que conviene viajar protegido con coberturas sobre los USD 100.000.
¿Cuándo es obligatoria la asistencia al viajero en el extranjero?
Cada vez más gobiernos exigen cobertura médica para resguardar sus sistemas de salud y asegurar que los costos de cualquier emergencia no recaigan en los recursos públicos. Actualmente, más de 50 países solicitan acreditar este respaldo para autorizar el ingreso de turistas y visitantes temporales:
- Argentina (el caso más cercano para Chile): Desde 2025 exige que los extranjeros declaren contar con un seguro de salud vigente que cubra eventuales gastos médicos durante su estadía.
- Espacio Schengen (Europa): Sus 29 países miembros solicitan contar con cobertura médica a quienes requieren visa para ingresar.
- Destinos de larga distancia: Países como Cuba, Emiratos Árabes Unidos, Arabia Saudita, Qatar, Rusia, Irán, Georgia y Tanzania también incorporan coberturas de salud dentro de sus exigencias migratorias.
Más allá del control en frontera, una consulta básica, una cirugía de urgencia o una hospitalización en el exterior puede costar miles de dólares.
Contar con asistencia al viajero evita que un imprevisto médico comprometa directamente el presupuesto de tu familia, incluso si viajas a un destino cercano o por pocos días.
Límites y exclusiones que debes conocer
Revisar la letra chica del contrato previene costos imprevistos al pedir atención médica:
Preexistencias médicas y embarazo
Las pólizas estándar excluyen patologías diagnosticadas antes de viajar o solo cubren la estabilización del cuadro agudo. En embarazos, la cobertura médica suele operar hasta la semana 26 de gestación.
Deportes de aventura y actividades de riesgo
La práctica de esquí, buceo o trekking de alta montaña exige cláusulas específicas, pues quedan fuera de contratos básicos.
Montos máximos, deducibles y franquicias
El deducible es el monto fijo en dólares que pagas tú antes de que opere la aseguradora. Prefiere contratos sin deducible para recibir atención directa sin desembolsos previos.
Tipos de póliza: qué cubre un seguro de viaje internacional por tramo o anual
La modalidad de contratación debe ajustarse a tu frecuencia de viajes:
Póliza por viaje vs. póliza anual de asistencia al viajero
La póliza por viaje cubre una salida puntual con fechas fijas. Si viajas dos o más veces al año, la póliza anual multiviaje resulta más conveniente y cubre salidas de hasta 30, 60 o 90 días.
Cobertura estándar vs. ampliada
La opción estándar resuelve emergencias de salud moderadas. La ampliada eleva topes médicos hasta USD 250.000, suma arriendo de autos y mejora indemnizaciones de maletas.
¿Qué revisar en la póliza antes de salir de Chile?
Antes de abordar tu vuelo, revisa las condiciones del servicio contratado:
Checklist de puntos clave del contrato
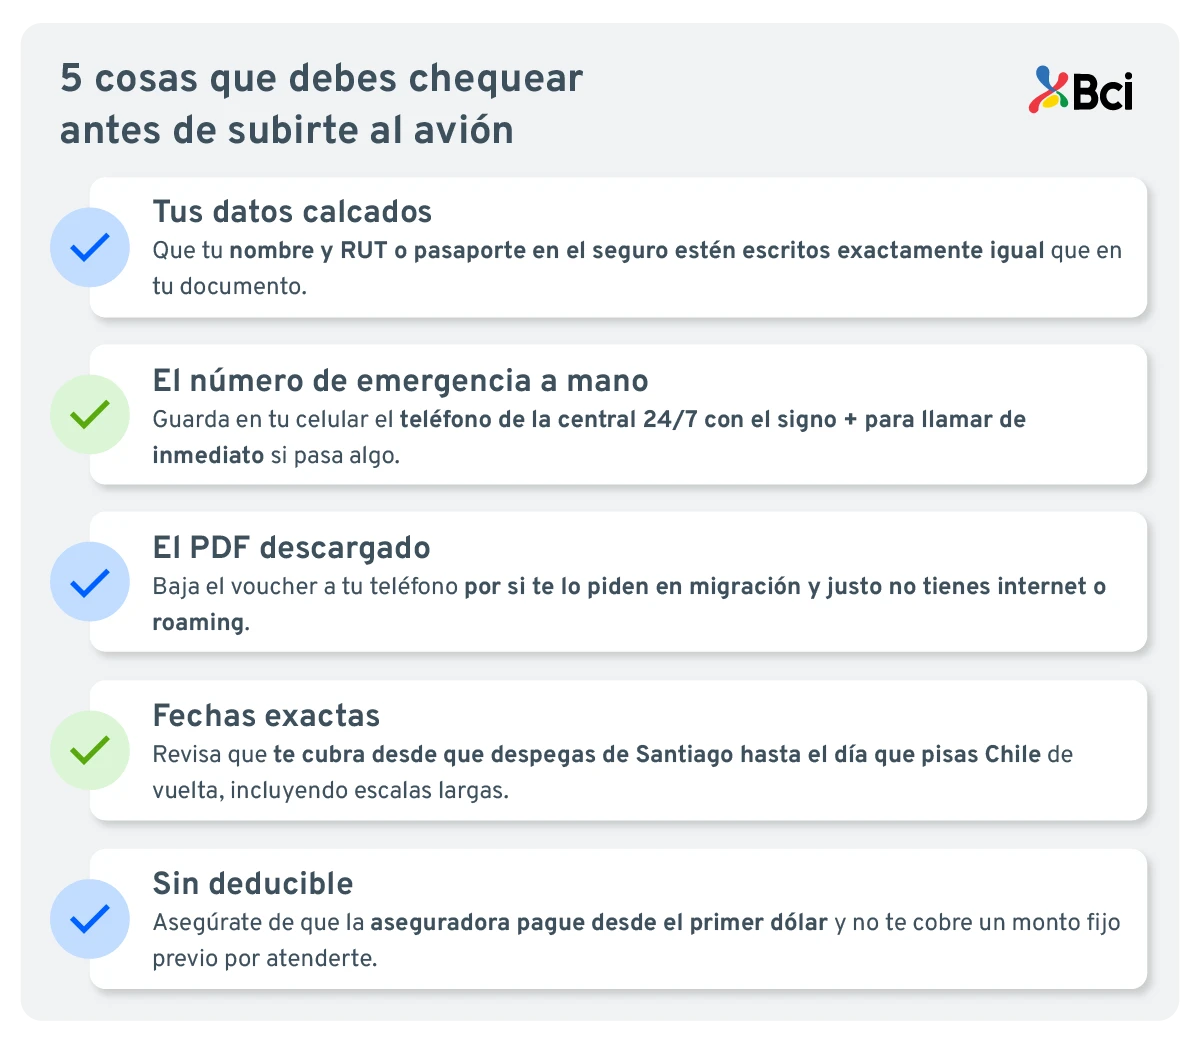
Antes de cerrar la maleta y salir hacia el aeropuerto, marca estos puntos clave para asegurarte de que tu cobertura funcione sin trabas si llegas a necesitarla:
- Datos idénticos a tu pasaporte: confirma que tus nombres, apellidos y número de documento en la póliza coincidan exactamente con tu identificación oficial para evitar problemas de admisión en clínicas.
- Teléfono de emergencia 24/7 guardado: registra el número de la central de asistencia internacional en la agenda de tu celular, agregando el signo + y los códigos de país para marcar directo en caso de urgencia.
- Certificado descargado sin conexión: guarda el voucher y las condiciones en formato PDF en tu teléfono para poder mostrarlos en policía internacional o en el hospital, incluso si no tienes roaming o señal de internet.
- Fechas de vigencia bien calibradas: revisa que la cobertura comience el día exacto en que despegas de Chile y se extienda hasta el día en que aterrizas de vuelta, cubriendo posibles escalas largas o demoras de vuelo.
- Topes médicos suficientes para tu destino: chequea que el monto de cobertura de salud cumpla con las exigencias del país que visitas (como los €30.000 EUR en Europa o más de USD 100.000 si vas a Norteamérica) y que no incluya deducibles sorpresa.
¿Cómo te acompaña Bci con tu asistencia al viajero y seguros de viaje?
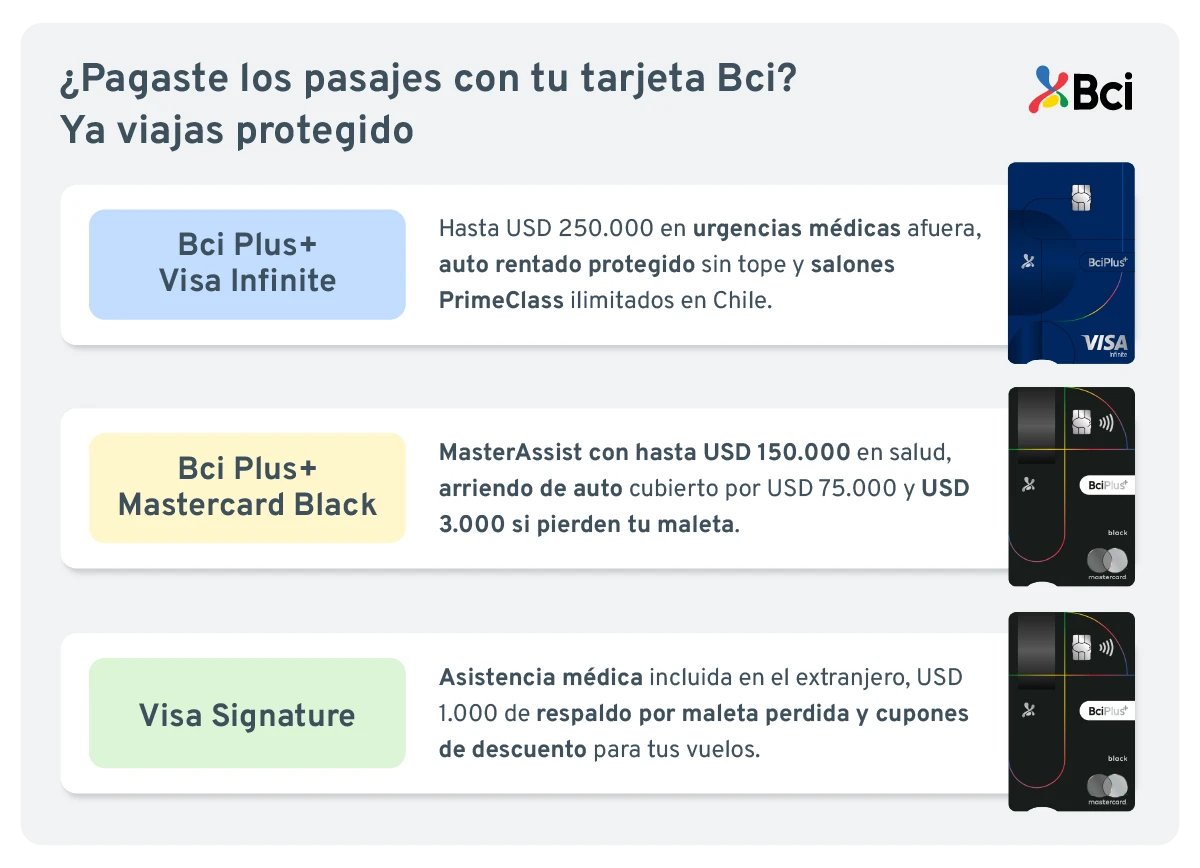
Planificar tus salidas con respaldo institucional cuida tus ahorros familiares. Al pagar el 100% de tus pasajes con tus tarjetas de crédito Bci, activas asistencias médicas de alto estándar sin pagar pólizas externas adicionales:
- Bci Plus+ Visa Infinite: cobertura de urgencia médica internacional de hasta USD 250.000, arriendo de autos sin tope al rechazar la cobertura del rent a car y acceso ilimitado a salones PrimeClass en Chile.
- Bci Plus+ Mastercard Black: asistencia MasterAssist Black de hasta USD 150.000 en el exterior, protección de autos de USD 75.000 y pérdida de equipaje por USD 3.000.
- Visa Signature: cobertura médica internacional incluida, pérdida de equipaje por USD 1.000 y cupones de descuento para vuelos.
Antes de emitir tus vuelos, revisa los seguros de viaje de tus tarjetas Bci para confirmar qué montos de salud incluye tu tarjeta y cómo activar la cobertura pagando tus pasajes.
Preguntas frecuentes
¿Qué diferencia hay entre asistencia y seguro de viaje?
La asistencia de tu tarjeta coordina la clínica y paga directo afuera; no tienes que sacar plata de tu bolsillo ni esperar semanas por un reembolso.
¿Cuánto cuesta la cobertura si pago con mi tarjeta Bci?
Cuesta $0 extra. Se activa en automático al pagar el 100% de tus pasajes o las tasas de embarque con tu tarjeta de crédito.
¿Cubre deportes extremos?
Cubre el turismo habitual. Si vas a esquiar fuera de pista, hacer buceo profundo o montañismo, debes contratar una póliza deportiva aparte.
¿Conviene pagar una póliza anual si viajo dos o más veces al año?
No vale la pena si usas tu tarjeta: cada vez que compras pasajes internacionales con tu tarjeta Bci, activas la protección médica y de equipaje para ese viaje sin gastar de más.






 Ir al sitio de Pyme

Déjanos tus comentarios acerca de la búsqueda