Armar la casa para fin de año es de los momentos más lindos: armar el árbol, pensar en la cena y buscar regalos. Pero entre compras de última hora, es fácil pasar la tarjeta sin calcular y empezar enero apretados. Según Activa Research, en Chile los hogares gastan en promedio $95.100 entre regalos y cena, comprando dos semanas antes del 24. Para disfrutar las fiestas con calma, aquí tienes una guía práctica para organizar tus compras navideñas y cuidar tu presupuesto.
¿Cómo armar tu presupuesto de navidad antes de sacar la tarjeta?
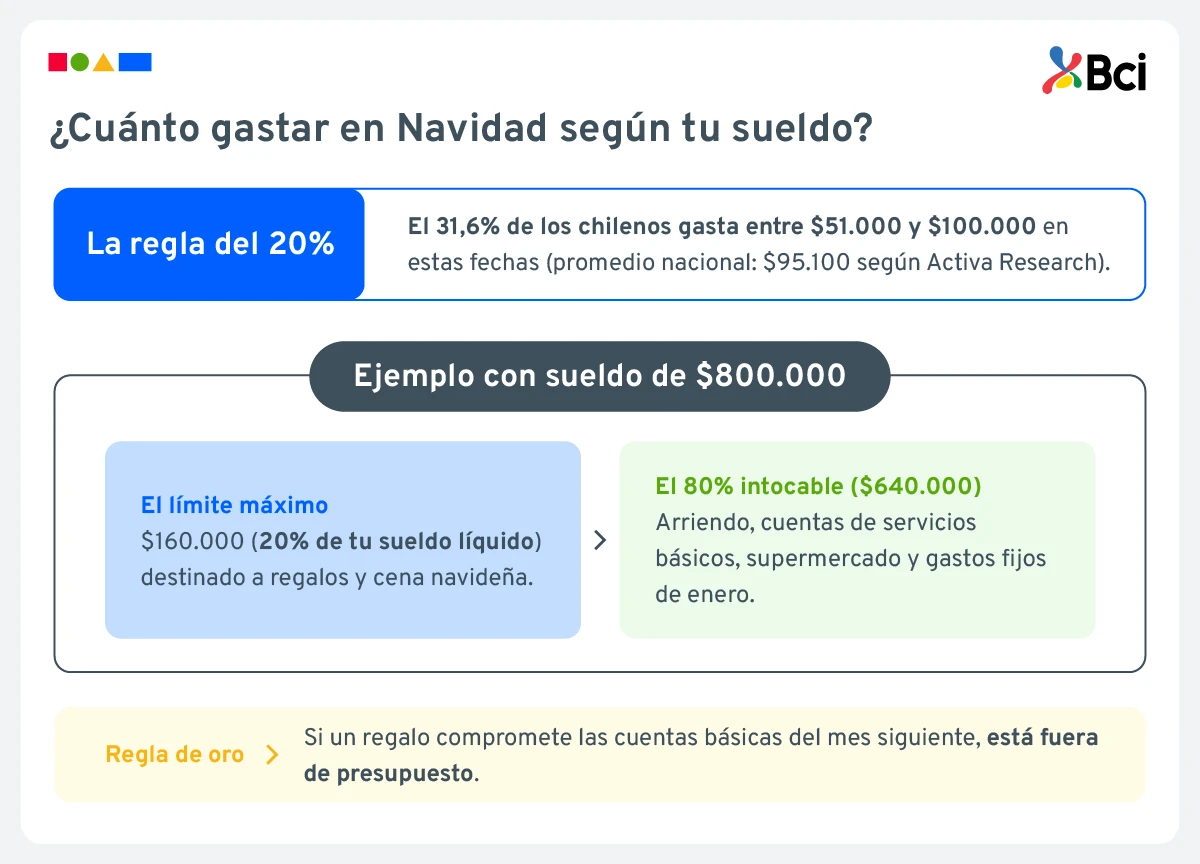
Aplica esta regla básica para proteger tu sueldo:
- Fija el 15% al 20%: si ganas $800.000, tu presupuesto de navidad no debe superar $160.000 para regalos y cena.
- Compara con la media: el 31,6% gasta entre $51.000 y $100.000 según Activa Research.
- Protege lo básico: asegura arriendo y cuentas de enero antes de comprar.
¿Cómo hacer una lista de regalos de navidad con tope de gasto?
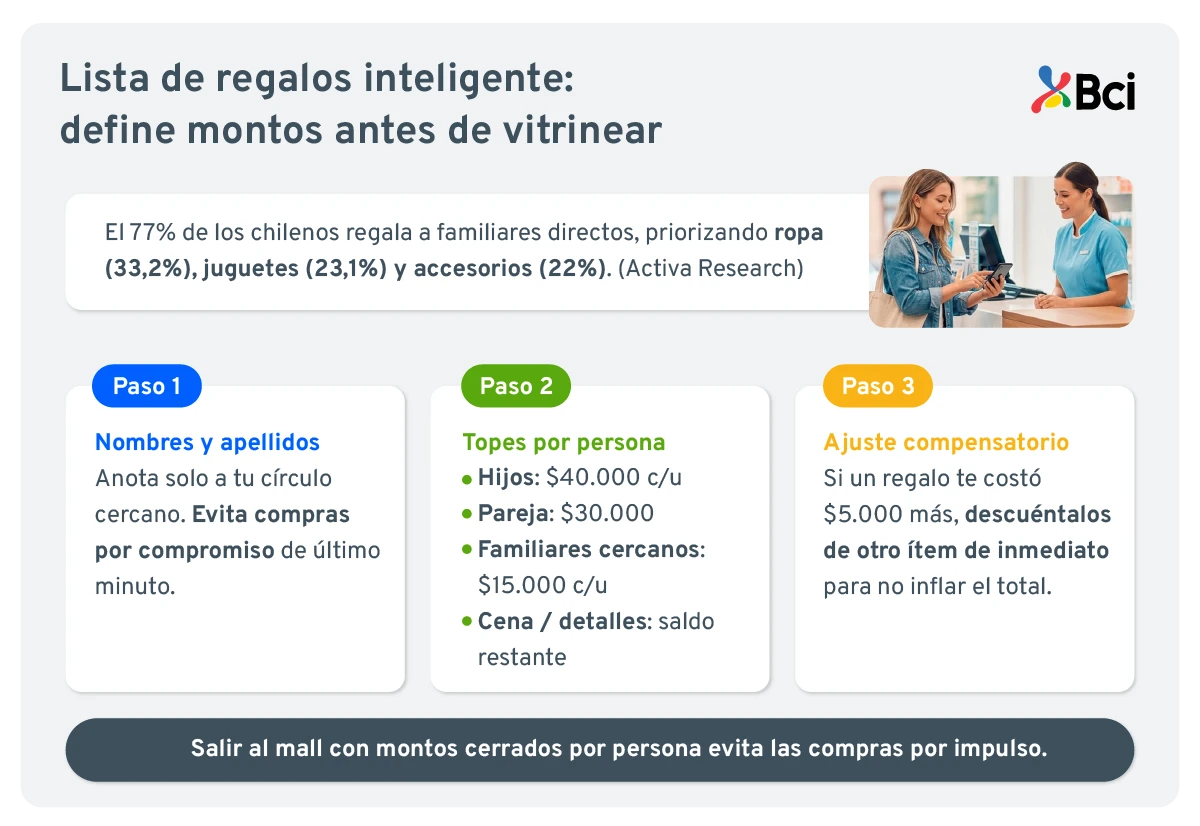
El 77% regala a familiares directos, buscando ropa (33,2%), juguetes (23,1%) y accesorios (22%):
- Anota los nombres: define solo a quiénes vas a dar regalos de navidad.
- Fija montos: con $160.000, reserva $40.000 por hijo, $30.000 para tu pareja y saldos menores para el resto.
- Respeta el límite: si un regalo cuesta más, reduce otro monto de la lista.
Compras navideñas: entiende tu tarjeta antes de usarla
El cupo es el monto autorizado por el banco. En cuotas, el total descuenta tu saldo y se libera mes a mes al pagar. Antes de comprar en malls o tiendas online, revisa tu cupo en la App Bci para confirmar tu margen libre.
Cómo funciona la fecha de facturación en diciembre
La fecha de facturación define en qué mes pagas tus compras:
- Antes de la fecha: si compras antes de tu fecha de facturación (por ejemplo, hasta el 20 de diciembre), pagarás ese monto a inicios de enero.
- Después de la fecha: si compras justo al día siguiente (el 21 de diciembre), el gasto entra al ciclo siguiente. Se facturará a fines de enero y vencerá recién en febrero, dándote hasta 45 días de holgura sin pagar intereses.
¿Cuántas cuotas conviene elegir para los regalos de navidad?
Cuotas sin interés vs. cuotas con interés: diferencias clave
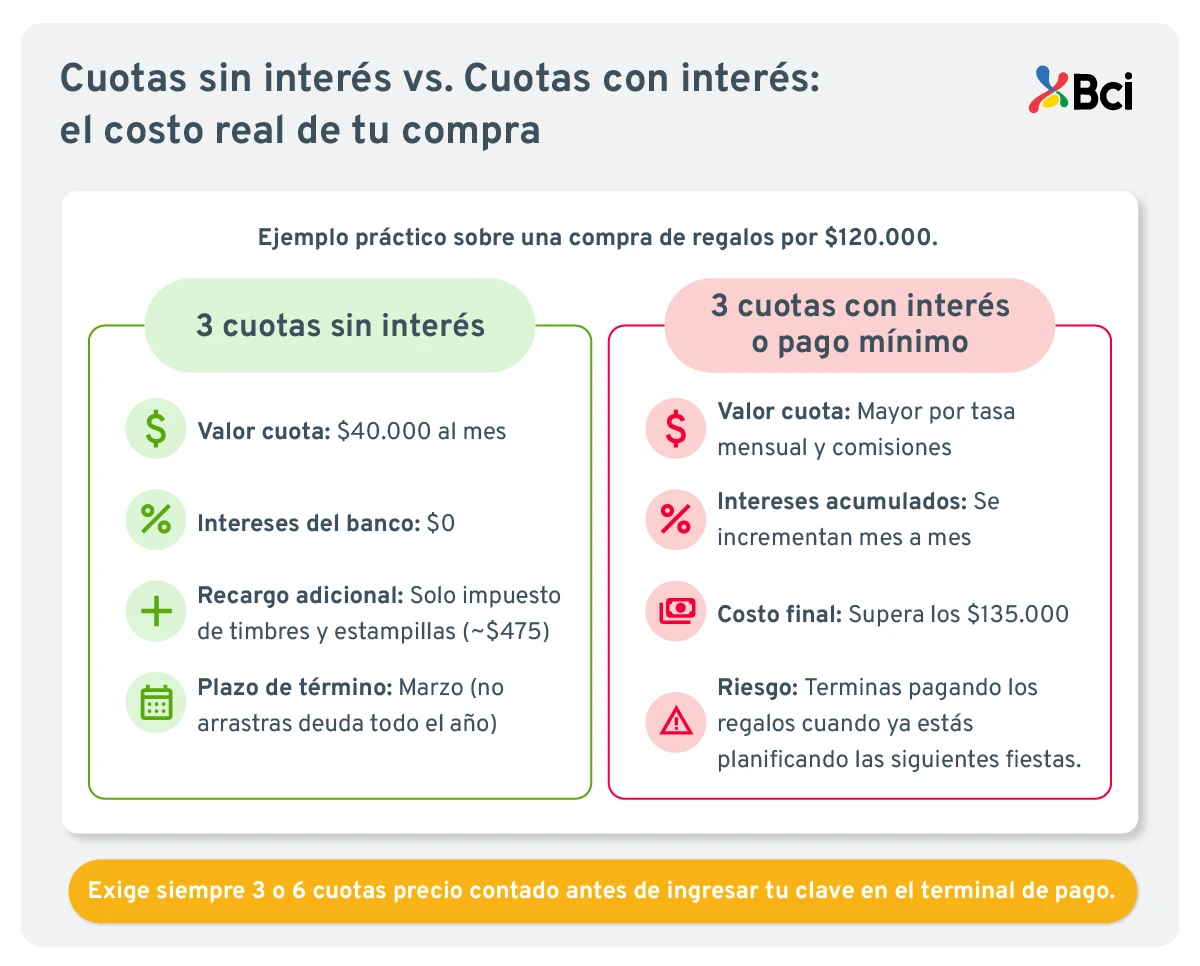
- Cuotas sin interés: divides el precio contado en cuotas iguales con $0 en intereses.
- Cuotas con interés: el banco aplica una tasa mensual que encarece bastante tu compra.
Cómo calcular el costo real de financiar en cuotas
Revisa el Costo Total del Crédito (CTC) antes de pagar:
- 3 cuotas sin interés: en compras de $120.000 pagas cuotas de $40.000 más timbres mínimos.
- Con interés: esa misma compra supera $135.000 por recargos financieros.
Paso a paso: cómo hacer tus compras navideñas con tarjeta
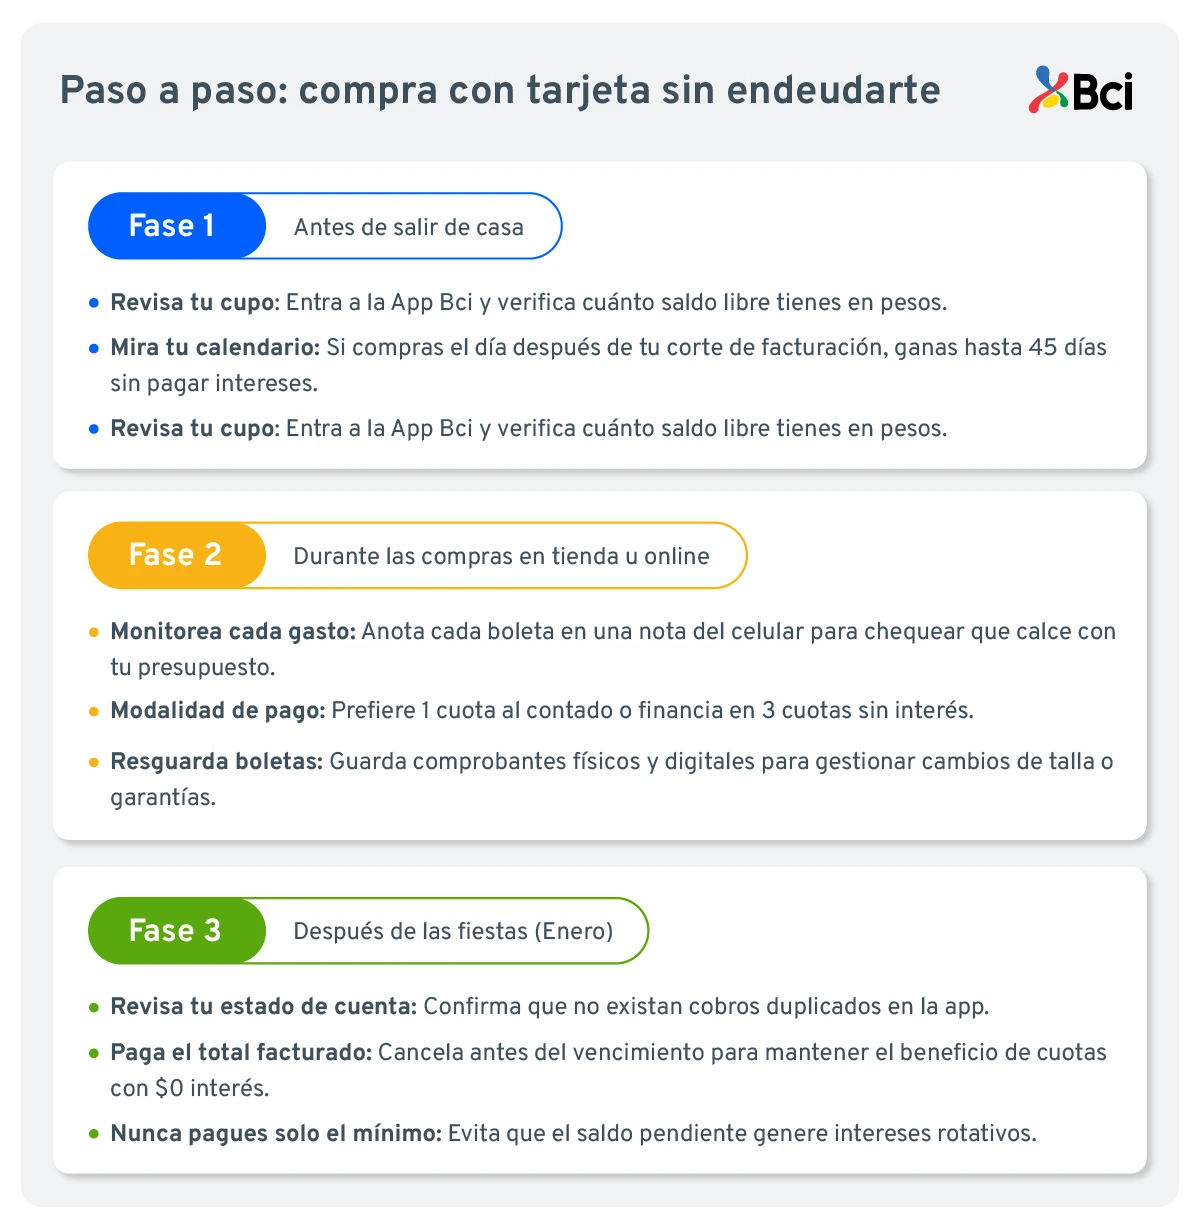
Aplica este checklist para mantener el control:
1. Antes de comprar: revisa cupo y fecha de facturación
- Revisa en la App Bci tu saldo libre.
- Confirma tu facturación para ganar días de plazo.
- Lleva tu lista con topes de gasto definidos.
2. Durante las compras: controla cada transacción
- Anota cada compra en el celular para no pasarte.
- Prefiere pagar al contado o en 3 cuotas sin interés.
- Guarda comprobantes para cambios o garantías.
3. Después de comprar: revisa tu estado de cuenta en enero
- Verifica en la app que los cobros coincidan con tus boletas.
- Programa el pago total facturado antes del vencimiento.
- Evita pagar el mínimo para no generar intereses rotativos.
¿Qué errores evitar para no llegar endeudado a enero?
Para empezar el verano sin estrés financiero y mantener tu presupuesto familiar ordenado, ten presentes estos dos descuidos habituales al usar tu tarjeta de crédito:
1. Usar el cupo de la tarjeta como si fuera un ingreso extra
Por qué es un error: ver un cupo disponible de $1.000.000 o $1.500.000 en la aplicación suele dar la falsa sensación de tener plata de sobra para gastar. El cupo no es un aguinaldo, un bono ni dinero propio: es un préstamo del banco que tendrás que devolver íntegro con tus ingresos de los meses siguientes.
Consejo clave: Antes de pasar la tarjeta, calcula cuánto dinero real tendrás libre a fin de mes. La regla de oro para no sobreendeudarte es nunca gastar con crédito más de lo que tu sueldo mensual te permita saldar al momento de pagar la cuenta.
2. Ignorar la fecha de facturación de diciembre
Por qué es un error: comprar a ciegas sin revisar el día de facturación acumula todos los gastos de fin de año —regalos, adornos y cena— en el estado de cuenta de comienzos de enero, justo cuando aparecen los primeros gastos de vacaciones.
Consejo clave: entra a la app del banco, identifica tu día de facturación y programa tus compras más grandes para el día hábil posterior. Si compras inmediatamente después de tu facturación, ese gasto entrará en el ciclo siguiente y lo pagarás recién en febrero, dándote hasta 45 días de holgura sin pagar intereses.
Organiza tus compras navideñas y planifica con tranquilidad
Disfrutar de la Navidad en familia no tiene por qué desarmar tu presupuesto ni dejarte con estrés en enero. Con tu tarjeta de crédito Bci tienes la jugada perfecta para comprar de forma inteligente: divide todos tus regalos, la decoración y la cena en 3 o 6 cuotas sin interés en cualquier comercio del país, pagando exactamente el precio contado.
Además, cada compra suma a tu favor: aprovecha los beneficios de tarjetas Bci y acumula cashback en dinero líquido que no vence y se deposita directo en tu cuenta corriente para usarlo como quieras. Esta temporada, no pagues de más: conoce el pago en cuotas Bci, planifica tus compras navideñas con anticipación y empieza el año con total tranquilidad financiera.
Preguntas frecuentes sobre compras navideñas con tarjeta
¿Cuándo es la fecha de facturación más conveniente para comprar en diciembre?
El día siguiente a tu corte de facturación: las compras se facturan en enero y se pagan en febrero.
¿Conviene pagar en cuotas o al contado los regalos de navidad?
Si tienes liquidez, pagar al contado (1 cuota) es ideal. Si necesitas financiarte, elige 3 cuotas sin interés para terminar en marzo.
¿Cómo sé cuánto cupo me queda disponible en mi tarjeta?
Ingresa a la app o web del banco en "Tarjetas" para ver tu cupo utilizado y saldo disponible.
¿Qué pasa si no pago el mínimo de mi tarjeta en enero?
La tarjeta entra en mora, cobrando intereses penales y afectando tu historial financiero.
¿Puedo repactar mi deuda de navidad si no puedo pagar?
Sí, puedes pedir una refinanciación en cuotas fijas a tasa preferencial para evitar intereses rotativos.






 Ir al sitio de Pyme

Déjanos tus comentarios acerca de la búsqueda