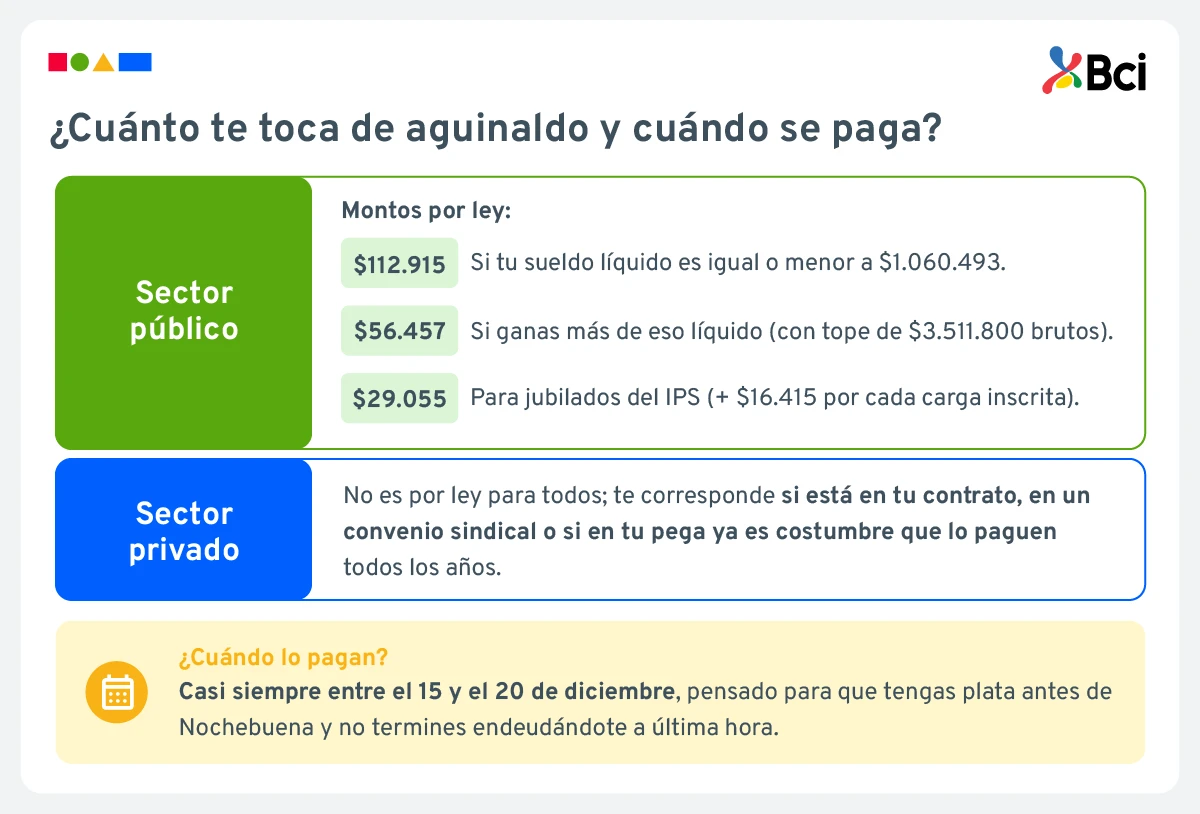
El aguinaldo Navidad en Chile es esperado para aliviar gastos de fin de año. En el sector privado no es legalmente automático, salvo estipulación contractual o que se pague como un derecho adquirido. En el sector público y para pensionados, lo fija la Ley 21.806: $112.915 o $56.457 dependiendo de la renta, y $29.055 para jubilados.
El problema no es cuánto recibes, sino cómo lo gestionas. La mayoría recibe este dinero sin plan, diluyéndolo en compras impulsivas antes de Nochebuena. Saber cómo administrar el aguinaldo es clave para no comenzar enero endeudado. Aquí tienes una estrategia práctica para repartir este ingreso, frenar deudas y rentabilizar tu ahorro usando un Depósito a Plazo.
¿Qué es el aguinaldo de Navidad y cuánto te corresponde en Chile?
Es un complemento en dinero sumado a tu sueldo de diciembre. Para el sector público, la ley determinó $112.915 si tu renta líquida es menor a $1.060.493, y $56.457 si ganas hasta $3.511.800 brutos. En empresas privadas, depende de contratos.
¿Cuándo se paga el aguinaldo de Navidad?
Suele abonarse entre el 15 y 20 de diciembre. Muchas empresas lo adelantan para que las familias tengan liquidez para la cena, sin usar tarjetas de crédito.
El error más común al recibir el aguinaldo navidad
El tropiezo financiero habitual es tratar este bono como dinero "libre", dejándolo fuera del presupuesto mensual.
¿Por qué el dinero extra se gasta antes de rendir?
Al recibir un ingreso extraordinario, el cerebro relaja las defensas ante gastos innecesarios. Si no le asignas destino, el dinero se evapora rápidamente.
Consejo práctico: el mismo día que veas el depósito, transfiere la porción de ahorro y la del pago de deudas.
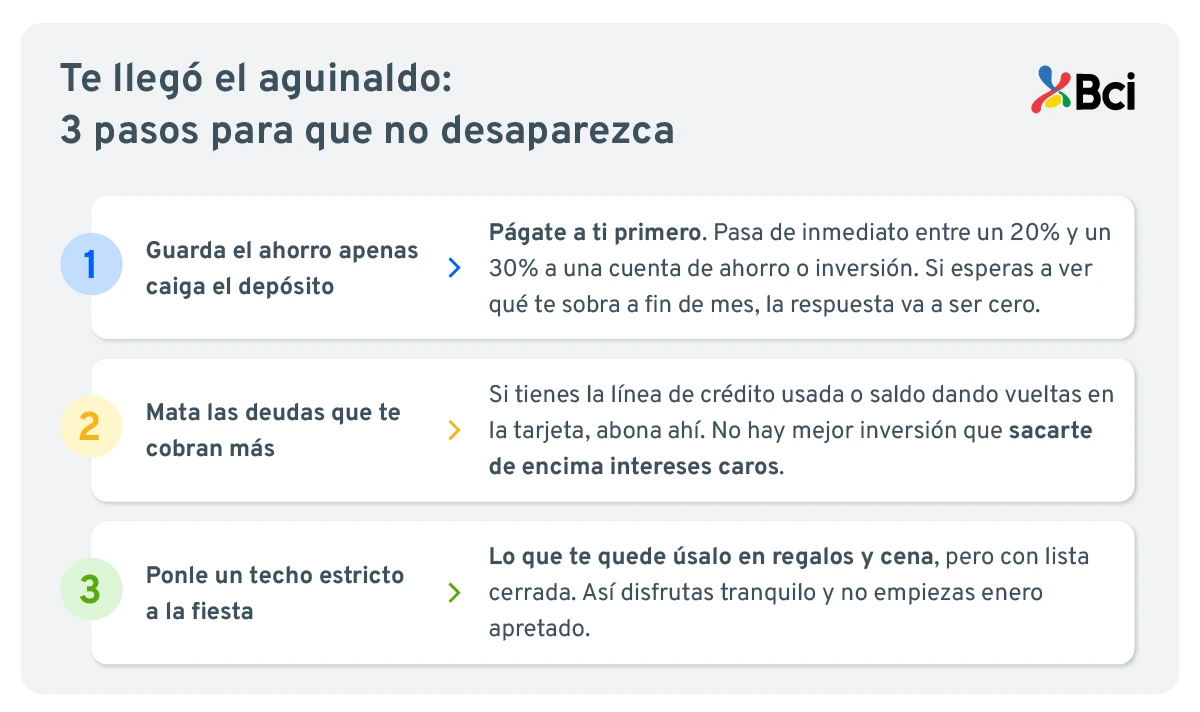
¿Cómo administrar el aguinaldo en 3 pasos simples?
Si quieres que este dinero impacte en tu tranquilidad, aplica esta rutina:
Paso 1: Separa el ahorro antes de gastar
Págate a ti mismo primero. Aparta de inmediato un porcentaje hacia un instrumento de ahorro formal.
Paso 2: Ataca las deudas con mayor costo
Destina una porción a amortizar deudas caras, priorizando líneas de sobregiro y tarjetas rotativas. Reducir pasivos con altos intereses es tu mejor inversión inicial.
Paso 3: Asigna un presupuesto real para gastos de Navidad
Usa el saldo restante solo para las fiestas. Haz una lista cerrada con regalos y comida. Si te ajustas a este tope, disfrutarás sin arrastrar cuotas en verano.
La fórmula 50-30-20 adaptada al aguinaldo navidad
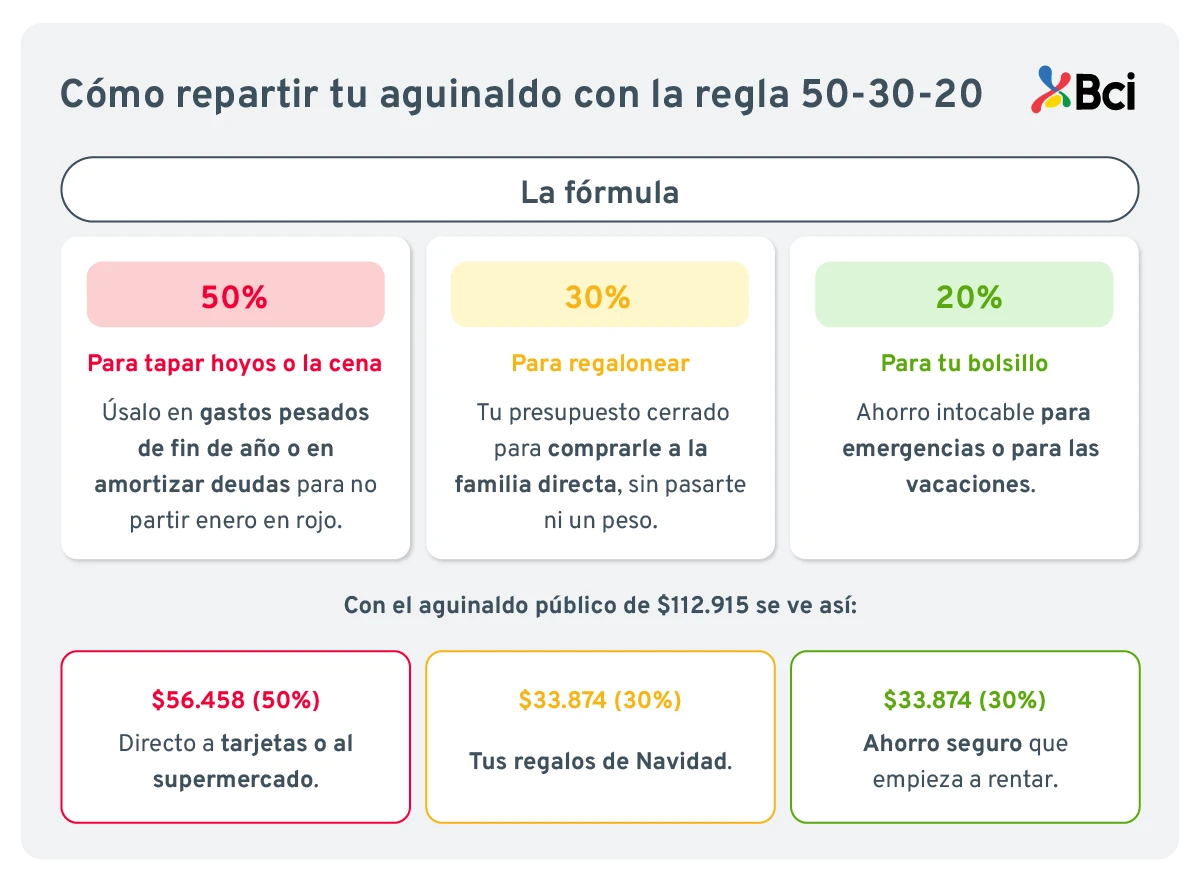
Para saber cómo administrar el aguinaldo con disciplina, adapta este método a tu diciembre:
Cómo ajustar los porcentajes según tu situación
- 50% a deudas o gastos fijos: amortiza compromisos urgentes o financia la cena familiar.
- 30% a regalos y celebraciones: disfruta con tu círculo directo respetando un presupuesto cerrado.
- 20% a ahorro e inversión: este es tu fondo intocable que generará ganancias para imprevistos.
Ejemplo práctico con el aguinaldo mínimo en Chile
Si recibes el monto público de $112.915, la distribución se vería así:
- $56.458 (50%): abónalos a tu tarjeta o cubre las compras de Nochebuena.
- $33.874 (30%): asígnalo a obsequios solo para tu círculo directo.
- $22.583 (20%): guárdalo en un instrumento formal para ganar intereses.
¿Dónde guardar el ahorro del aguinaldo?
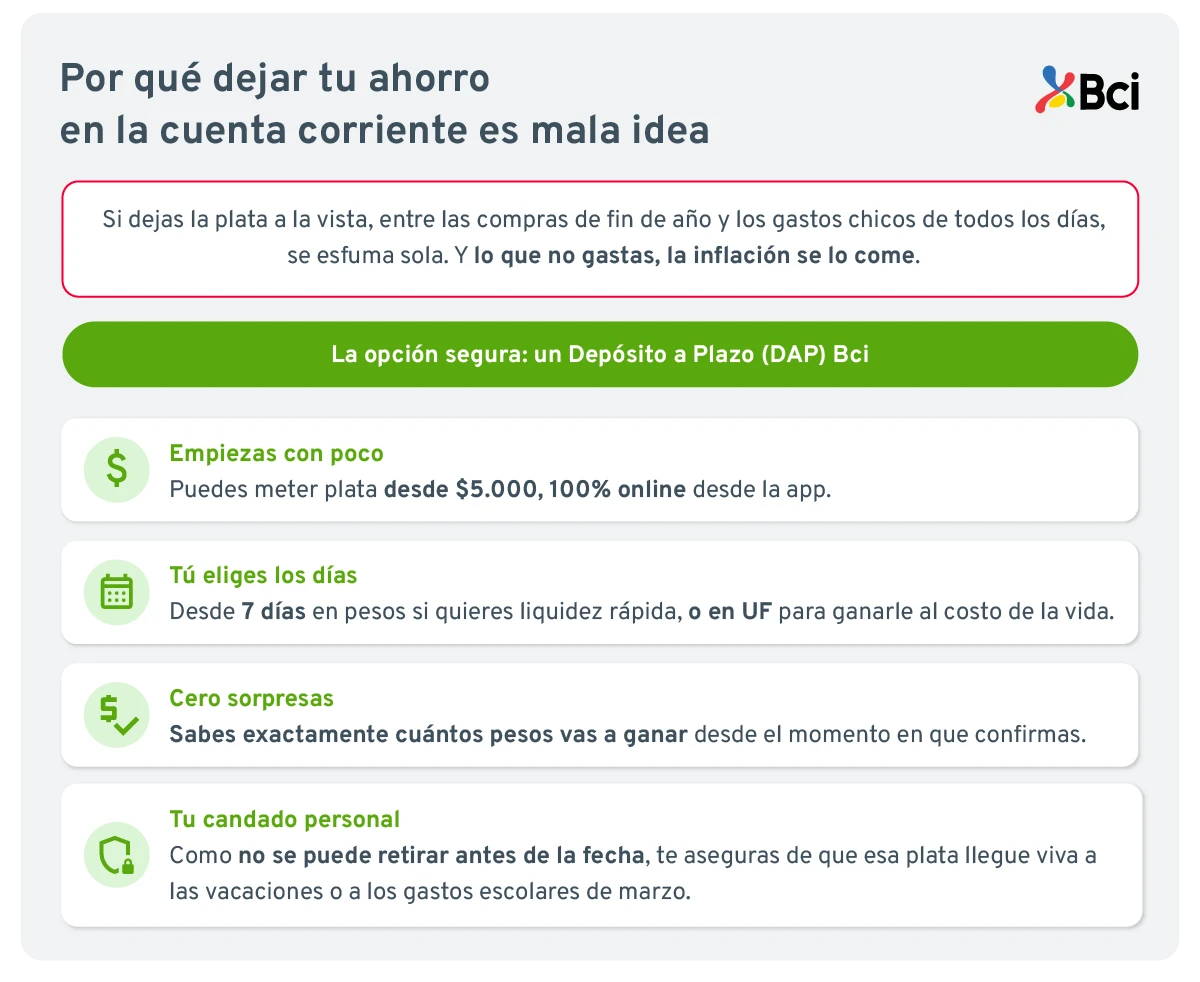
Dejar el dinero de tu aguinaldo en la cuenta corriente o en la cuenta vista es uno de los errores más comunes y perjudiciales para tu bolsillo. En primer lugar, la inflación reduce día a día el poder adquisitivo de ese saldo si no genera intereses. En segundo lugar, mantener ese dinero «a la vista» crea una falsa sensación de holgura que te tienta a gastarlo en salidas, compras impulsivas o pequeños gastos hormiga que ni siquiera recordarás en un par de semanas.
Para que el porcentaje que decidiste apartar cumpla su propósito, necesitas trasladarlo a un instrumento formal que cumpla con dos condiciones básicas: que proteja tu capital de la tentación inmediata y que te entregue una rentabilidad conocida y segura.
Depósito a Plazo (DAP): rentabilidad garantizada desde $5.000
El Depósito a Plazo (DAP) de Bci representa la alternativa de inversión más simple y accesible del sistema financiero chileno, especialmente si buscas dar tus primeros pasos en el mundo de las inversiones o resguardar metas de corto plazo, como los gastos de vacaciones o los pagos escolares de marzo.
Al tomar un DAP en Bci, le entregas un monto determinado al banco por un período de tiempo pactado. A cambio, la entidad se compromete a devolverte la totalidad de tu capital inicial más una ganancia fija calculada con una tasa de interés que conoces y aceptas desde el primer segundo.
Entre sus principales características y ventajas destacan:
- Monto mínimo al alcance de cualquier bolsillo: no necesitas contar con millones para empezar a invertir. En Bci puedes abrir un DAP desde solo $5.000 de manera 100% digital, lo que te permite rentabilizar incluso montos pequeños de tu aguinaldo.
- Plazos a la medida de tus objetivos: tú defines cuándo necesitas la plata de vuelta. Si inviertes en pesos, los plazos van desde 7 hasta 360 días, lo que te permite guardar dinero por unas pocas semanas o por el año completo. Si prefieres protegerte directamente de las variaciones del costo de la vida invirtiendo en UF, los plazos van entre 90 y 380 días.
- Variedad de monedas: además de pesos y UF disponibles en los canales digitales, también puedes optar por depósitos en dólares, diversificando tu liquidez según lo que requieras.
- Modalidad fija vs. renovable: puedes contratar un depósito a plazo fijo, que se liquida automáticamente al vencimiento y deposita el capital más los intereses en la cuenta que elijas, o bien un depósito renovable. Esta última opción reinvierte el total de forma automática al término del período, pero te otorga una ventana de 3 días hábiles después del vencimiento para decidir si deseas retirar tu dinero o continuar generando ganancias.
- Un «candado» contra el gasto impulsivo: los depósitos a plazo cuentan con custodia electrónica nominativa (solo tú puedes cobrarlos) y no permiten rescate anticipado. Lejos de ser una desventaja, esta condición funciona como una barrera psicológica efectiva: al no poder retirar los fondos antes del día pactado, aseguras que el dinero de tu ahorro llegue intacto a su fecha de destino.
Ejemplo práctico de inversión:
Si recibiste un aguinaldo de $112.915 y decides apartar el 20% ($22.583), o redondearlo a $50.000 sumando un pequeño ahorro de fin de año, puedes tomar un DAP a 60 días plazo. Al cabo de dos meses, recibirás tu dinero íntegro más los intereses devengados, justo a tiempo para cubrir los gastos del permiso de circulación o las matrículas de marzo, habiendo protegido ese capital de las compras navideñas de última hora.
Para calcular cuánto ganará exactamente tu dinero antes de tomar una decisión, revisa las alternativas de Depósitos a Plazo Bci, simula tus montos en línea y activa tu inversión en pocos clics a través de tu aplicación o banca web.
Herramientas gratuitas para planificar tu aguinaldo
Aprovechar la tecnología disponible te facilitará distribuir cada peso con precisión matemática y sin estrés:
- Simulador de Depósitos a Plazo Bci: disponible en la web del banco, te permite ingresar distintos montos y horizontes de días para comparar en tiempo real las tasas de interés vigentes y visualizar la ganancia líquida que obtendrás al término del depósito.
- Planillas de presupuesto personal en Excel o Google Sheets: utiliza una plantilla simple con columnas de «Ingreso extra», «Deudas caras a amortizar», «Regalos presupuestados» y «Ahorro intocable». Ver los números consolidados te impide gastar más de lo que ingresó.
- Aplicaciones móviles de registro de gastos: herramientas como Monefy, Wallet o las funciones de control financiero de tu propia app bancaria te permiten ingresar cada boleta al instante mientras estás comprando. Si notas que el presupuesto asignado a regalos se está agotando, sabrás con certeza cuándo debes frenar.
Haz rendir tu dinero: transforma tu aguinaldo en tranquilidad para el nuevo año
El fin de año es para disfrutarlo y celebrar los logros familiares, pero también es la oportunidad perfecta para marcar una diferencia concreta en tu salud financiera. Recibir este ingreso extraordinario no significa que debas gastarlo todo de golpe; repartirlo con cabeza fría te permite resolver las compras festivas y, al mismo tiempo, construir un respaldo económico que agradecerás en enero y febrero.
Una vez cubiertos los gastos principales de las fiestas, dar el paso hacia el ahorro inteligente es la mejor decisión para tu bolsillo. Si buscas que ese porcentaje apartado genere ganancias reales sin asumir volatilidades ni riesgos innecesarios, puedes comenzar hoy mismo en los Depósitos a Plazo Bci. Es una alternativa 100% digital donde eliges tus plazos, conoces tu retorno desde el primer segundo y haces que tu dinero extra trabaje a tu favor.
Preguntas frecuentes sobre cómo administrar el aguinaldo de Navidad
¿Cuánto es el aguinaldo de Navidad en Chile?
En el sector público va entre $56.457 y $112.915, y $29.055 para pensionados. En el sector privado depende de cada empresa.
¿Es obligatorio pagar el aguinaldo de Navidad?
Es obligatorio por ley en el sector público y pensionados. En el privado es obligatorio si está pactado en tu contrato o derecho adquirido.
¿Cómo administrar el aguinaldo si tengo deudas?
Tu prioridad debe ser liquidar créditos rotativos. El alto interés ahorrado superará la rentabilidad de una inversión a corto plazo.
¿Qué porcentaje del aguinaldo debería ahorrar?
Ahorra al menos un 20% del monto recibido. Si saldaste deudas urgentes, lo ideal es elevar el ahorro al 40% o 50% de inmediato.
¿Puedo invertir el aguinaldo en un Depósito a Plazo (DAP)?
Sí. En Bci puedes abrir un DAP digital desde montos bajos, eligiendo rentabilidad en pesos o UF con plazos desde una semana.
¿El aguinaldo tributa en Chile?
En el sector privado se considera remuneración imponible y tributable. En el sector público, la ley especifica si tributa o queda exento.






 Ir al sitio de Pyme

Déjanos tus comentarios acerca de la búsqueda