Elegir correctamente tu medio de pago es una decisión fundamental para resguardar tu salud financiera y organizar el presupuesto mensual con total tranquilidad. No se trata únicamente de tener un plástico en la billetera, sino de contratar un instrumento que juegue a tu favor.
En Chile existen más de 6,1 millones de deudores bancarios, con una deuda mediana de $1.680.453 y una carga financiera que representa el 11,9% de los ingresos mensuales, según datos del Informe de Endeudamiento de la CMF. En este escenario, entender cómo elegir una tarjeta de crédito no consiste en buscar la línea de crédito más alta, sino en seleccionar una opción que se ajuste a tus ingresos y hábitos sin poner en riesgo tu estabilidad económica.
¿Qué evaluar antes de elegir una tarjeta de crédito?
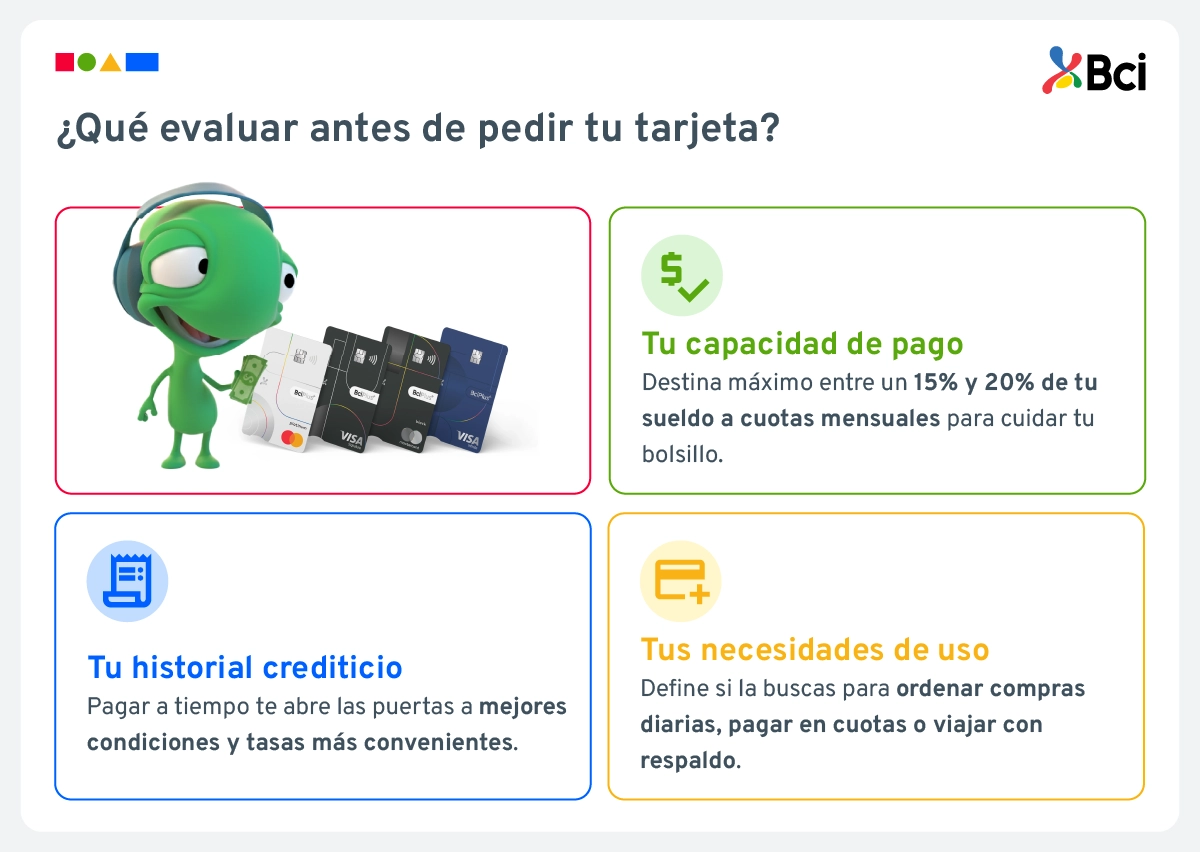
Antes de solicitar una tarjeta, es clave hacer una pausa y analizar tu punto de partida para asegurarte de que el producto se adapte a tu realidad.
Análisis de tu capacidad de pago
Calcula la diferencia entre tus ingresos líquidos y tus gastos fijos mensuales. Un manejo responsable sugiere destinar entre un 15% y un 20% de tu sueldo al pago de compromisos financieros. Esto evita superar el umbral de sobreendeudamiento, fijado por la CMF cuando el pago de deudas absorbe más del 50% de tus ingresos mensuales.
Revisión de tu historial crediticio
Mantener al día el pago de tus cuentas anteriores te posiciona como un cliente de menor riesgo ante las entidades bancarias. Además, con la entrada en vigencia del Registro de Deuda Consolidada en abril de 2026, registrar un buen comportamiento de pago te premiará, permitiéndote acceder a mejores tasas de interés en el sistema.
Definición de tus necesidades de uso
Cada persona le da un uso distinto al crédito. Define cuál será tu objetivo principal:
-
Organizador mensual: pagar supermercado, cuentas y compras cotidianas para saldar el monto total a fin de mes.
-
Financiamiento ordenado: adquirir bienes de mayor valor dividiendo el costo en cuotas sin interés.
-
Viajes y respaldo: contar con asistencia médica internacional, $0 comisión en el extranjero y accesos a salones VIP.
Tipos de tarjetas de crédito disponibles en Chile
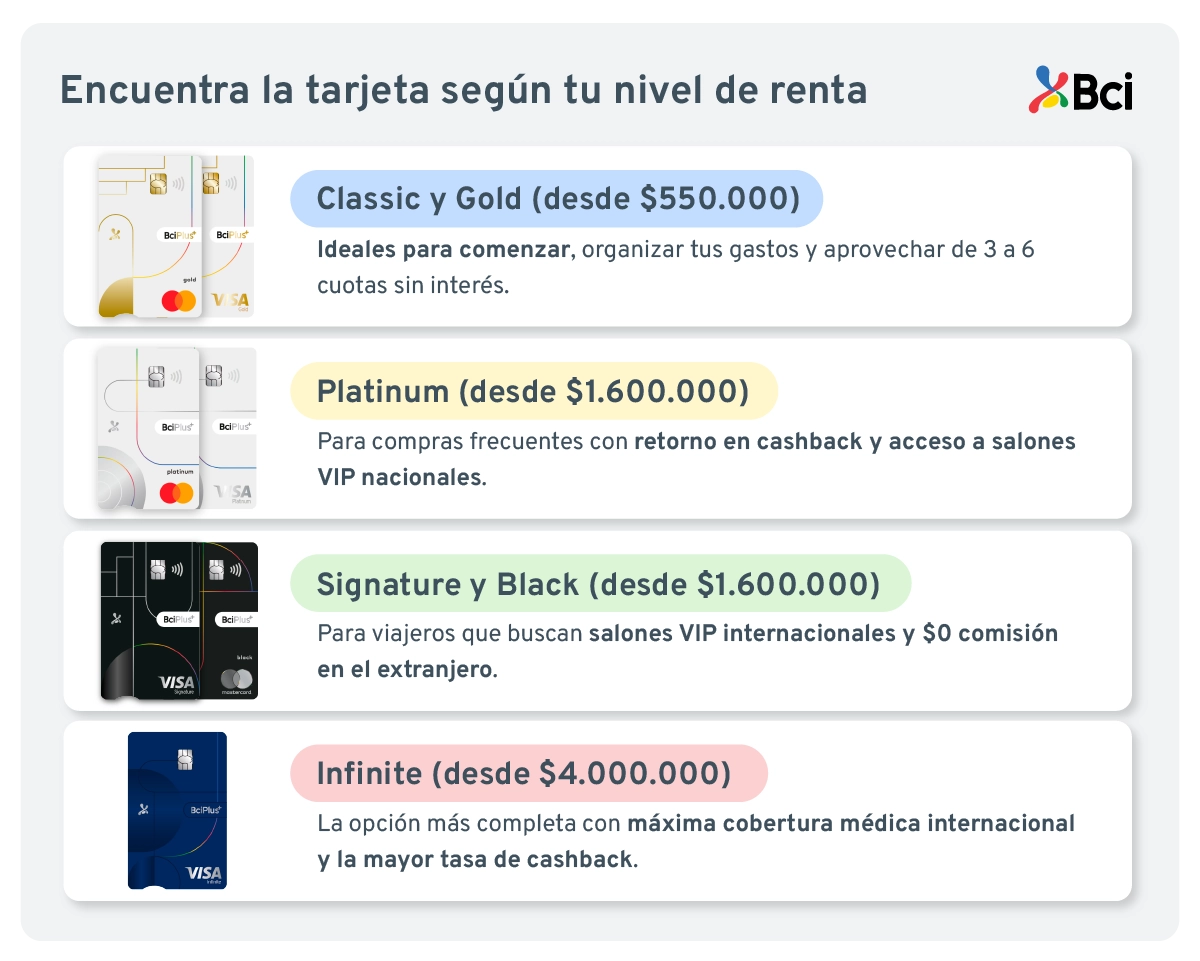
Conocer la variedad de tipos de tarjetas de crédito te permitirá filtrar alternativas y quedarte solo con las que realmente te aportan valor.
| Categoría de tarjeta |
Renta mínima referencial |
Perfil de usuario ideal |
Principales atributos |
|
Classic / Gold
|
$550.000 – $900.000
|
Primeras tarjetas / Consumo acotado |
Control de gastos y facilidades de pago en 3 a 6 cuotas sin interés. |
|
Platinum
|
$1.600.000
|
Uso frecuente / Compras mensuales |
Reembolso de dinero (cashback) y acceso a salones VIP nacionales. |
|
Signature / Black
|
$1.600.000 – $4.000.000
|
Viajeros preferenciales |
Pases VIP internacionales y $0 comisión por compras fuera de Chile. |
|
Infinite
|
$4.000.000 – $10.000.000
|
Segmento de alta gama |
Cobertura médica internacional de mayor cuantía y máxima tasa de cashback. |
Tarjetas clásicas y premium
Las opciones Classic y Gold responden a rentas iniciales desde $550.000, siendo ideales para comenzar a construir un historial. En tanto, las versiones premium (Platinum, Signature, Black e Infinite) atienden a rentas desde $1.600.000 en adelante, entregando cupos más amplios y beneficios de alta gama.
Tarjetas con beneficios específicos
Existen plásticos diseñados para premiar tu nivel de gasto. Destacan las tarjetas con retorno de dinero directo que devuelven hasta 1% de cashback por cada compra, o las enfocadas en viajes como el programa Bci/AAdvantage, que acumula 1,3 millas por dólar gastado para canjear pasajes en American Airlines y aerolíneas Oneworld®.
Tarjetas de retailers y comercios
Emitidas por tiendas departamentales o supermercados, están enfocadas en otorgar descuentos inmediatos en sus propios locales. Sin embargo, suelen aplicar costos fijados de mantención que debes comparar con la banca tradicional.
¿Cómo elegir una tarjeta de crédito según tu perfil?
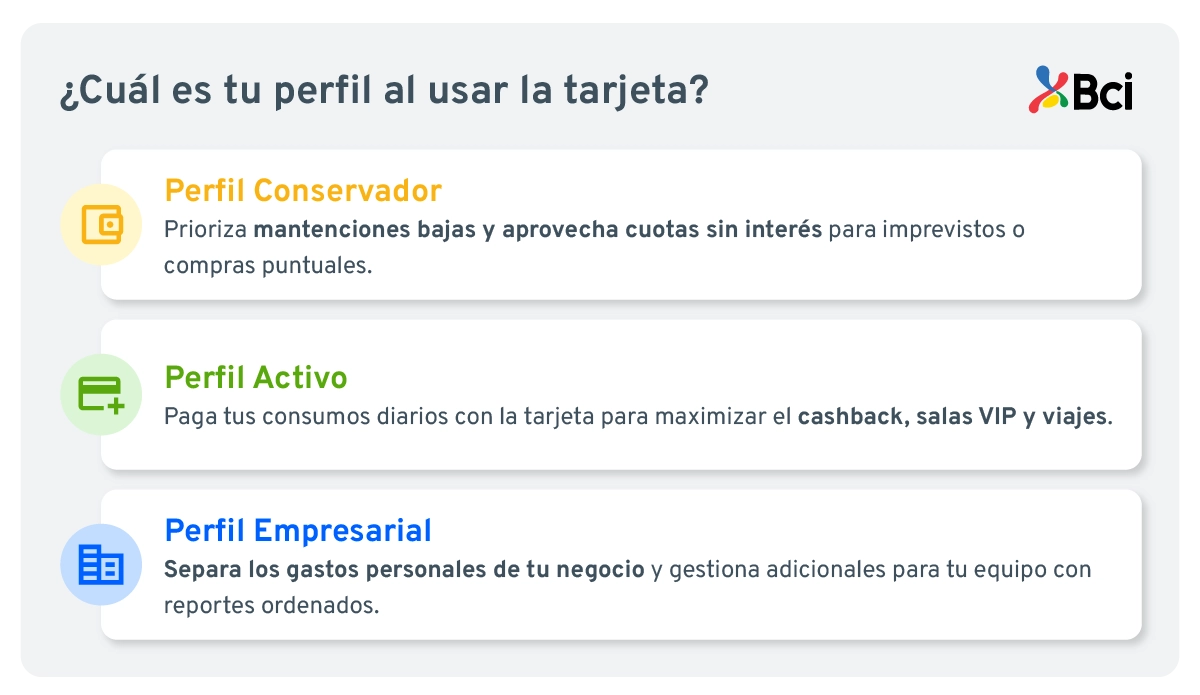
Saber cómo elegir una tarjeta de crédito depende de identificar en qué etapa financiera te encuentras y qué valoras más en tu día a día.
Perfil conservador: priorizar costos bajos
Si buscas la tarjeta para imprevistos o compras muy puntuales, tu prioridad debe ser minimizar los costos fijos. Elige opciones con cobros de mantención bajos y aprovecha convenios como compras en 3 a 6 cuotas sin interés en todos los comercios.
Perfil activo: maximizar beneficios
Si pagas tus gastos cotidianos con tarjeta para acumular recompensas o viajas con frecuencia, te conviene optar por una versión premium. Así aprovechas ventajas como $0 comisión por compras internacionales, cashback directo a tu saldo y pases a salones VIP en aeropuertos.
Perfil empresarial: funcionalidades corporativas
Si eres independiente o gestionas un negocio, la clave está en separar las finanzas personales de las del emprendimiento. Para esto se utilizan productos que permiten emitir tarjetas adicionales a colaboradores y entregar reportes consolidados de gastos.
Crédito para estudiantes: opciones y requisitos
Comenzar la vida financiera durante la etapa universitaria es una oportunidad para aprender a administrar el presupuesto con responsabilidad.
Tarjetas universitarias disponibles
Las alternativas de crédito para estudiantes se canalizan generalmente a través de alianzas con instituciones de educación superior. Cuentan con líneas de crédito moderadas para evitar que el estudiante acumule saldos difíciles de manejar.
Requisitos y documentación necesaria
A diferencia de los productos bancarios tradicionales, al solicitar este tipo de financiamiento no se exige acreditar rentas elevadas. Los requisitos suelen limitarse a presentar la cédula de identidad vigente, certificado de alumno regular y comprobante de domicilio.
¿Qué factores comparar entre diferentes tarjetas?
Antes de firmar un contrato, haz un análisis comparativo entre opciones considerando estos aspectos esenciales:
Costos y comisiones
Revisa el cobro de mantención mensual, los costos por avance en efectivo y asegúrate de elegir tarjetas que cobren $0 comisión por compras internacionales en tus viajes.
Tasas de interés y CAE
Si sueles aplazar el saldo de tu cartola, la tasa de interés rotativa influirá directamente en lo que pagues. Compara siempre la Carga Anual Equivalente (CAE) para conocer el costo real y consolidado del crédito.
Beneficios y programas de recompensas
Calcula si los incentivos recibidos —como el dinero devuelto mediante cashback sin fecha de vencimiento— superan el costo de la cuota de administración del plástico.
6 errores comunes al elegir tarjeta de crédito: la lista de chequeo para tu bolsillo
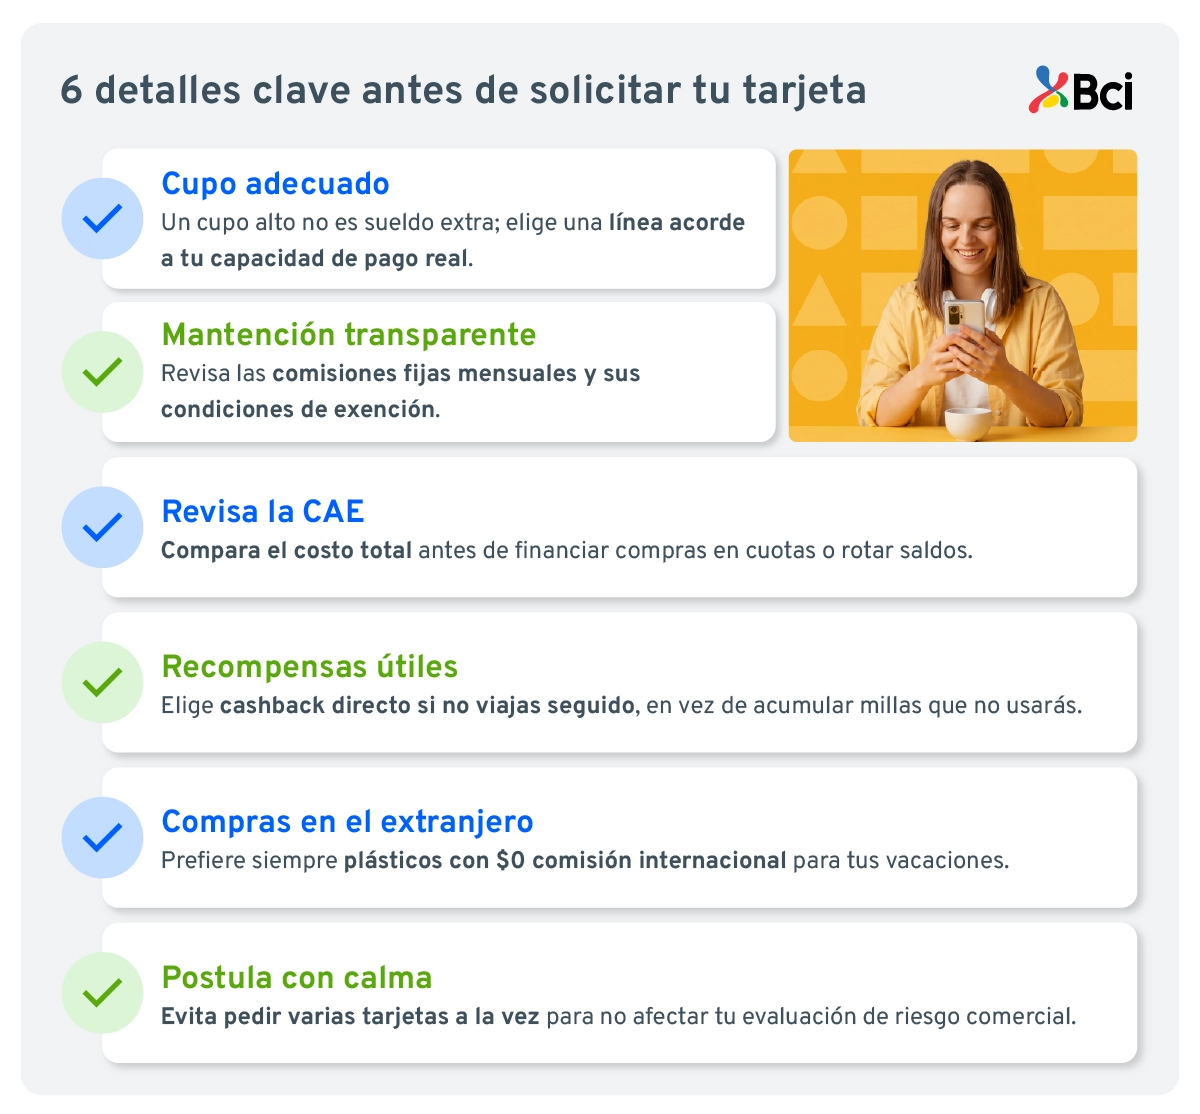
Evitar ciertos tropiezos habituales te ahorrará malos ratos y cobros innecesarios en tus estados de cuenta. Utiliza este checklist antes de firmar cualquier contrato para asegurarte de tomar una decisión acertada:
- Enfocarse únicamente en el límite de crédito: creer que un cupo elevado equivale a tener más dinero disponible es un error común. Aceptar una línea desproporcionada a tu capacidad de pago aumenta el riesgo de sobreendeudamiento y morosidad.
- Ignorar las comisiones fijas de mantención: no revisar la tarifa mensual de administración ni sus condiciones de exención puede encarecer tu tarjeta, incluso en los meses donde casi no la utilices.
- Pasar por alto la CAE y la tasa de interés rotativo: no fijarse en la Carga Anual Equivalente al momento de financiar compras en cuotas o aplazar saldos genera costos financieros elevados e imprevistos.
- Elegir un programa de recompensas que no va con tu estilo de vida: pagar un costo de mantención alto por acumular millas si raramente viajas no es rentable. En esos casos, conviene optar por beneficios directos y transparentes como el retorno en dinero (cashback).
- No verificar los cobros por compras en el extranjero: usar plásticos que aplican recargos porcentuales por transacciones fuera de Chile o en dólares encarece tus vacaciones; prefiere siempre alternativas con $0 comisión internacional.
- Solicitar múltiples tarjetas en un período corto: solicitar varios productos financieros simultáneamente genera consultas consecutivas en las bases de riesgo, lo que reduce de manera temporal tu puntuación comerciales.
Da el paso hacia una gestión financiera a tu medida
Elegir la tarjeta correcta no se trata de sumar un compromiso más a fin de mes, sino de contar con una herramienta aliada que trabaje a tu favor en tu día a día: desde recibir cashback transparente en cada compra hasta moverte con total tranquilidad y respaldo en tus próximos viajes.
Si ya identificaste tu estilo de uso y quieres evaluar en detalle qué opción se adapta mejor a tu nivel de ingresos y metas, dar el siguiente paso es simple y 100% digital. Revisa los requisitos, compara las distintas categorías y elige tu tarjeta de crédito Bci según tu perfil para comenzar a disfrutar de una experiencia hecha a tu ritmo.
Preguntas frecuentes sobre elegir tipos de tarjetas de crédito
¿Cuántas tarjetas de crédito puedo tener?
No existe un límite legal, pero acumular varias tarjetas aumenta los cobros fijos por administración y reduce tu capacidad de endeudamiento ante el sistema financiero.
¿Qué pasa si me rechazan la solicitud?
Puedes revisar los requisitos de renta mínima o verificar si registras deudas pendientes. Ordenar tus compromisos actuales y consolidar tus ingresos te ayudará a solicitar nuevamente con éxito.
¿Puedo cambiar de tarjeta después?
Sí. A medida que tus ingresos aumenten o cambien tus necesidades, puedes solicitar un ascenso de categoría (upgrade) hacia una tarjeta con mejores prestaciones y coberturas.
¿Cómo afecta solicitar tarjetas a mi score crediticio?
Solcitar varias tarjetas en un período muy corto genera múltiples consultas a tu historial comercial, lo que puede reducir de manera temporal tu puntuación de riesgo.
¿Qué documentos necesito para solicitar una tarjeta?
Generalmente se solicita cédula de identidad vigente, liquidaciones de sueldo o carpetas tributarias que acrediten ingresos, comprobante de domicilio y contar con una evaluación comercial favorable.






 Ir al sitio de Pyme

Déjanos tus comentarios acerca de la búsqueda