En Chile, una persona promedio destina alrededor del 12% de sus ingresos mensuales a pagar deudas. Sin embargo, según el Informe Anual de Endeudamiento de la CMF, el 14,1% de los deudores se gasta más de la mitad de su sueldo pagando créditos. Esta situación crítica, que lleva a muchos a caer en la morosidad, puede evitarse desde el primer momento utilizando un simulador crédito de consumo, una herramienta digital que te permite proyectar el valor de tu cuota mensual, la tasa de interés aplicada y el costo total del crédito. De esta forma, puedes decidir de manera informada y alineada con tu capacidad real de pago.
¿Qué es un simulador crédito de consumo y para qué sirve?
El simulador es una calculadora digital gratuita que hoy muchas entidades bancarias y algunos organismos públicos ponen a tu disposición antes de que pidas un préstamo. De esta forma, en lugar de hacer cálculos complejos o al ojo, esta herramienta te entrega al instante la que será tu cuota mensual, tomando en cuenta el dinero que quieres pedir y en cuántos meses quieres pagarlo.
Sirve como una plataforma de pruebas sin compromiso comercial, permitiéndote cambiar las variables de tu crédito de consumo online hasta encontrar el equilibrio entre el dinero que necesitas y tu presupuesto.
Beneficios de simular antes de contratar tu crédito
- Previsibilidad total: conocerás de antemano el monto exacto que se descontará de tu cuenta bancaria.
- Personalización según tu situación: puedes ver en segundos qué pasa si aumentas o disminuyes el número de cuotas o el monto solicitado, así como decidir si quieres contratar seguros o no, ya que son voluntarios.
- Identificación de costos adicionales: te permite ver directamente los gastos operacionales obligatorios por ley, como los impuestos y comisiones, antes de firmar cualquier documento.
- Libertad para cotizar: nadie te apura ni te presiona. Puedes hacer todas las pruebas que quieras desde la comodidad de tu celular o computador.
- Mejor posición para comparar ofertas: puedes simular en distintas entidades financieras, comparar tasas y la Carga Anual Equivalente (CAE), para elegir la oferta más conveniente.
Información que necesitas tener preparada
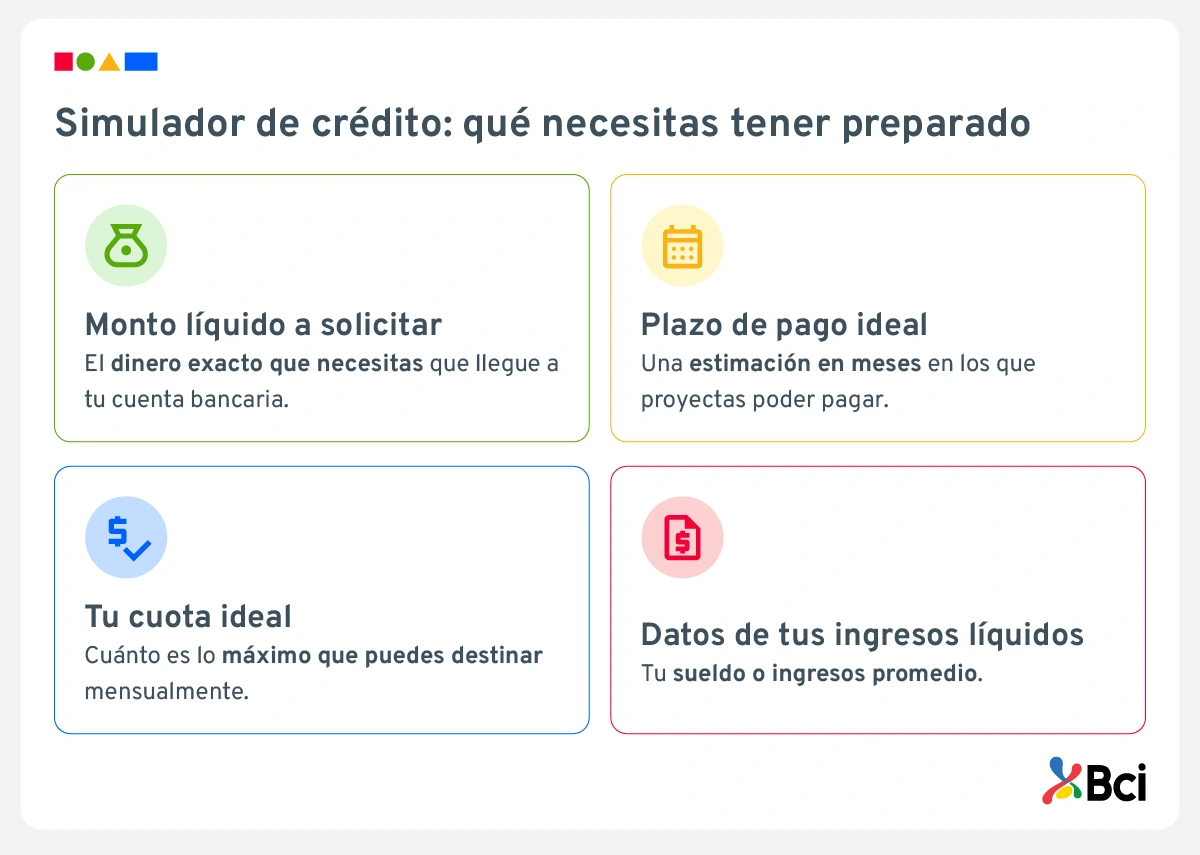
Para que el ejercicio de simulación de un crédito de consumo online sea lo más cercano posible a la oferta final que te hará el banco, ten a mano la siguiente información:
- Monto líquido requerido: el dinero exacto que necesitas que llegue a tu cuenta bancaria.
- Plazo de pago ideal: una estimación en meses (por ejemplo, 12, 24, 36 o 48 meses) acorde con el tiempo en el que proyectas poder pagar.
- Pretensión de cuota: cuánto es lo máximo que puedes destinar mensualmente sin superar tu carga financiera óptima (varía según tus ingresos, pero en general, se recomienda no exceder el 25% de lo que ganas).
- Datos de ingresos líquidos: tu sueldo o ingresos promedio para contrastarlos con los requisitos de la entidad.
Pasos para usar correctamente el simulador
Utilizar una herramienta de simulación en línea es un proceso rápido, pero requiere atención en las variables que seleccionas para que el cálculo sea verdaderamente útil.
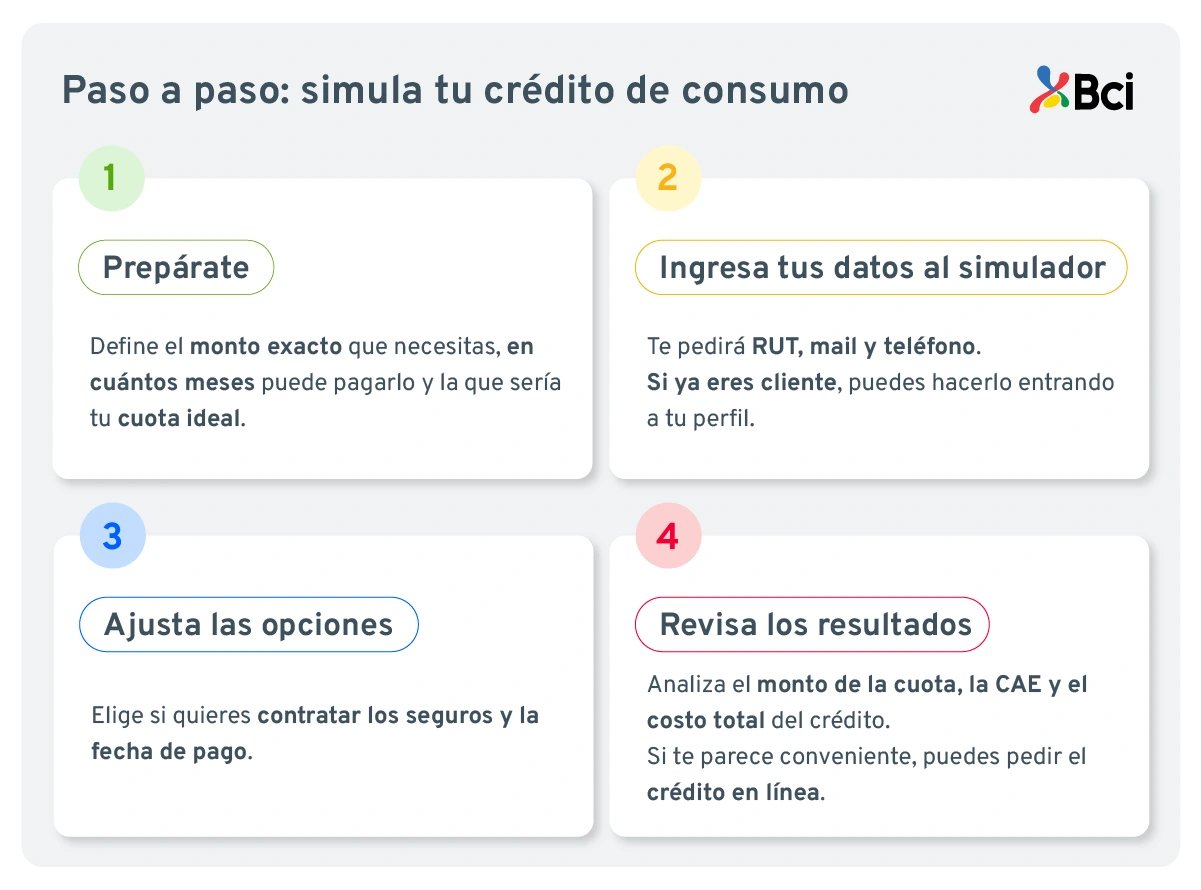
1. Ingreso de datos personales y financieros
Al iniciar la herramienta, el sistema te solicitará datos básicos como tu RUT, correo y teléfono. Si ya tienes cuenta en el banco, puedes usar el simulador ingresando a tu banca en línea.
Al entregar esta información no estás realizando una solicitud formal; solo ayuda al algoritmo a clasificar el tipo de perfil crediticio y entregarte una tasa de interés referencial a la que podrías acceder según el segmento bancario al que perteneces.
2. Selección de monto y plazo
Aquí es donde puedes experimentar. Ingresa el monto total que necesitas y ajusta el número de cuotas. Verás un patrón claro: a mayor plazo, la cuota mensual es más pequeña, pero el costo total del crédito será más grande, porque terminarás pagando intereses por más tiempo.
3. Análisis de resultados y opciones
No mires solo el valor de la cuota mensual. Si bien es importante para que puedas calcular no salirte del presupuesto, mira la imagen completa. Compara el dinero que te prestarán con el total que terminarás pagando (CTC), ya que te permitirá evaluar si el costo de pedir un crédito de consumo vale la pena para el proyecto que tienes en mente.
¿Cómo interpretar los resultados del simulador?
Para dominar el simulador, debes comprender los tres conceptos técnicos que dictarán el verdadero costo de tu préstamo.
Entendiendo la tasa de interés
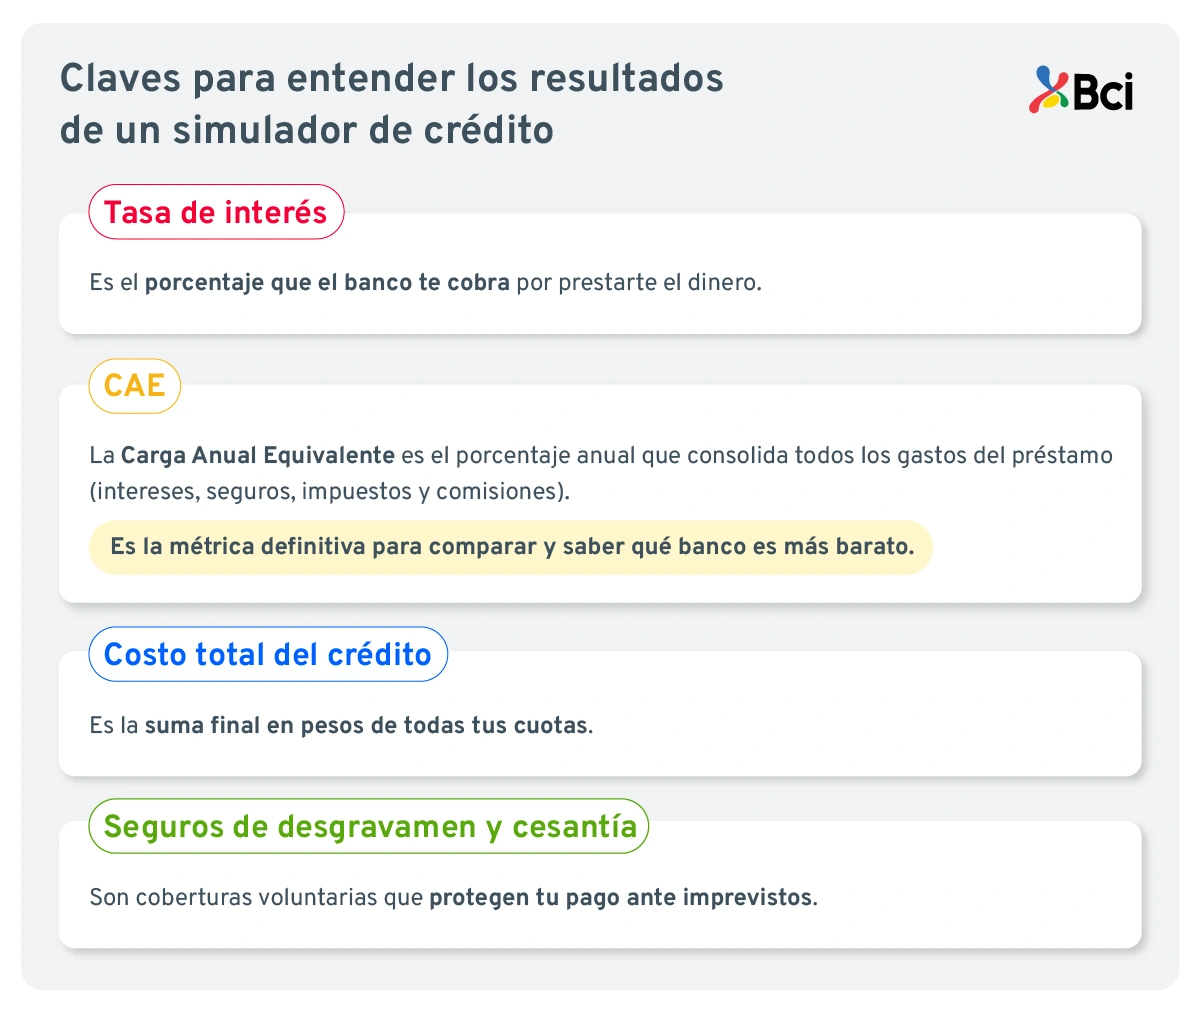
Es el porcentaje que el banco cobra por prestarte el dinero. Se expresa usualmente como tasa de interés mensual o tasa anual y se aplica directamente sobre el saldo del capital adeudado. Mientras menor sea la tasa de interés, menos dinero pagarás por el servicio de financiamiento.
Carga anual equivalente (CAE)
Es el indicador más importante por ley en Chile y sirve para comparar créditos entre distintas instituciones bancarias. A diferencia de la tasa de interés simple, la CAE es un porcentaje anual que incluye todos los gastos operacionales: tasa de interés, impuestos, comisiones bancarias y seguros obligatorios o voluntarios que hayas añadido.
Si comparas dos créditos por el mismo monto y plazo en bancos distintos, el que tenga la CAE más baja siempre será el más barato, sin importar lo que diga la tasa de interés.
Seguros opcionales incluidos
Al simular, el sistema suele incluir por defecto seguros como el de desgravamen (que cancela la deuda en caso de fallecimiento) y de cesantía. No son legalmente obligatorios, pero contratarlos al pedir un crédito de consumo puede aportarte seguridad. Asegúrate de marcar o desmarcar estas casillas en el simulador para ver cómo impactan directamente en el valor de tu cuota mensual.
Ejemplo de simulación y cálculo
Para entender visualmente cómo los costos construyen tu crédito, revisa esta simulación referencial para un crédito de consumo:
| Variable del Crédito |
Monto / Valor Ejemplo |
|---|
| Monto líquido solicitado |
$1.000.000 |
| Plazo del crédito |
12 meses |
| Tasa de interés mensual |
2,96% |
| Seguro de desgravamen + cesantía |
$37.730 |
| Total impuestos |
$7.609 |
| Total gastos notariales |
$2.730 |
| CAE (Carga Anual Equivalente) |
39,72% |
| Cuota mensual referencial |
$102.332 |
| Costo Total del Crédito (CTC) |
$1.227.979 |
Errores comunes al simular créditos de consumo
Evita caer en las siguientes imprecisiones que suelen distorsionar la percepción del préstamo y causar problemas en tu presupuesto a futuro.
No considerar tu capacidad de pago real
El error más riesgoso es buscar una cuota que absorba todo el remanente de tu sueldo del mes. Si te quedan $200.000 libres al mes y simulas un crédito con cuota de $190.000, cualquier imprevisto (gasto médico, alza en cuentas básicas) te empujará inmediatamente al retraso y la morosidad. Tu cuota ideal debe dejar siempre un margen de seguridad financiera en tu presupuesto.
Omitir gastos adicionales
Revisa qué otros cobros se están sumando a la deuda. Pedir un crédito de consumo implica costos operacionales, como el impuesto de timbres y estampillas que exige la ley, los que se suman al capital solicitado, haciendo que los intereses se calculen sobre un monto un poco mayor al que pediste inicialmente. Por eso, revisa siempre el desglose final para entender qué ítems extra están aumentando el valor de tu cuota mensual.
¿Cuándo solicitar tu crédito de consumo después de simular?
El momento ideal para transformar tu simulación en una solicitud formal es cuando el resultado refleja una cuota plenamente manejable para tu economía familiar.
Si tienes una necesidad de liquidez inmediata o un proyecto planificado (consolidar deudas, un viaje, arreglos en el hogar o estudios) y la simulación se ajusta a tu presupuesto, es el momento de avanzar.
Documentos necesarios para la solicitud
Aunque en plataformas digitales muchos de estos datos se validan en línea automáticamente, para formalizar un crédito comúnmente necesitarás:
- Cédula de identidad vigente: pueden pedirte imágenes para comprobar tu identidad.
- Comprobantes de ingresos: últimas 3 liquidaciones de sueldo para trabajadores dependientes o las últimas 6 boletas de honorarios/declaraciones anuales de renta (Formulario 22) para trabajadores independientes.
- Certificado de cotizaciones de AFP: historial de las últimas 12 o 24 cotizaciones para acreditar estabilidad laboral.
- Comprobante de domicilio: una cuenta de servicios básicos (luz, agua, internet) a tu nombre o certificado de residencia, en caso de que la entidad lo solicite para contrastar tu perfil crediticio.
Simula tu crédito de consumo online con Bci
Si buscas el mejor equilibrio entre condiciones y agilidad, simula tu crédito de consumo Bci. Al operar en una plataforma 100% en línea, puedes cotizar desde tu celular y acceder a tasas de interés preferenciales, obteniendo una rápida validación de tu crédito.
Preguntas frecuentes
¿El simulador garantiza la aprobación del crédito?
No. El simulador entrega una estimación referencial y comercial basada en los datos que ingresas en la herramienta. La aprobación final, así como el otorgamiento de la tasa y el monto exacto, depende de la evaluación de riesgo crediticio que realiza el banco, donde se revisa tu comportamiento de pago histórico, nivel de endeudamiento actual en el sistema financiero y tu estabilidad laboral real.
¿Puedo simular sin afectar mi historial crediticio?
Sí. Simular es un ejercicio digital y privado de consulta de variables que no deja huella en tus informes comerciales (como el Boletín Comercial o el informe de endeudamiento general de la CMF). Solo cuando decides dar el paso y solicitar formalmente la evaluación para contratar el crédito, las instituciones acceden al escaneo oficial de tu historial de antecedentes en el sistema bancario.
¿Qué diferencia hay entre simular en distintos bancos?
La principal diferencia está en la política de tasas y comisiones. Al simular en varias entidades, notarás que, ante un mismo monto y plazo, el valor de la cuota mensual y de la CAE variarán. Estas diferencias te permitirán identificar qué banco te ofrece el dinero con los menores costos operacionales asociados.
¿El resultado del simulador incluye todos los costos?
Por norma de transparencia, un simulador oficial debe informar explícitamente la CAE y el Costo Total del Crédito (CTC), que resumen el capital, los intereses, los gastos notariales, impuestos y seguros obligatorios u optados. Sin embargo, debes verificar en el desglose final si la simulación incluyó o excluyó seguros voluntarios (como el seguro de desgravamen o desempleo), ya que agregarlos o quitarlos en el momento de la firma electrónica modificará el CTC final.
¿Cada cuánto se actualizan las tasas en el simulador?
Las tasas de interés de los simuladores se actualizan constantemente de acuerdo con las condiciones macroeconómicas del mercado, la Tasa de Política Monetaria (TPM) dictada por el Banco Central y la Tasa Máxima Convencional (TMC) actualizada mensualmente por la CMF. Además, las condiciones pueden cambiar según las campañas promocionales del mes de cada banco, por lo que una simulación guardada hoy suele tener una validez referencial muy breve (por lo general, entre 24 horas y 7 días).
¿Cuál es la diferencia entre un crédito de consumo y un avance en efectivo?
El crédito de consumo es un préstamo de mediano o largo plazo estructurado con cuotas fijas, tasas de interés competitivas y costos regulados a través de la CAE. Un avance en efectivo es un retiro de dinero inmediato utilizando el cupo de tu tarjeta de crédito. Los avances suelen tener tasas de interés sustancialmente más altas, comisiones de transacción inmediatas y un Costo Total del Crédito (CTC) superior.






 Ir al sitio de Pyme


 Apertura 100% en línea. En minutos estará lista para usarse.


Déjanos tus comentarios acerca de la búsqueda