Saber cómo consolidar deudas es una estrategia efectiva para unificar tus compromisos, como tarjetas de crédito, líneas de sobregiro y deudas de consumo, en un solo producto bancario. Esta solución simplifica tu presupuesto, extiende plazos y reduce tu carga financiera. En Chile, la CMF indica que la deuda mediana alcanza $1.680.453 y el sobreendeudamiento afecta al 14,1% de los deudores. Para apoyar a las personas, Bci ofrece diversas soluciones de financiamiento para reorganizar pasivos con flexibilidad.
¿Qué es consolidar deudas y cuándo conviene hacerlo?
Consolidar deudas es agrupar múltiples compromisos en un único crédito con una sola cuota fija al mes. Conviene hacerlo cuando tus pagos actuales afectan tu presupuesto, pagas comisiones duplicadas en varias entidades o buscas reducir tu desembolso mensual mediante mejores plazos.
Ventajas de unificar múltiples deudas
Optar por créditos para consolidar deudas te ofrece beneficios clave:
- Centralización de pagos: unificas todas tus obligaciones en un solo dividendo mensual.
- Ahorro en comisiones: eliminas el cobro duplicado de seguros y mantenciones.
- Control presupuestario: estableces un plazo definitivo para quedar libre de compromisos.
¿Cuándo es recomendable consolidar?
Conviene dar este paso en las siguientes situaciones:
- El pago de tus préstamos absorbe más del 30% de tus ingresos líquidos.
- Mantienes deudas dispersas en tarjetas comerciales con elevadas tasas.
- Buscas ordenar tu presupuesto antes de incurrir en atrasos o moras.
¿Cómo evaluar si la consolidación reduce tu cuota mensual?
Análisis de deudas actuales
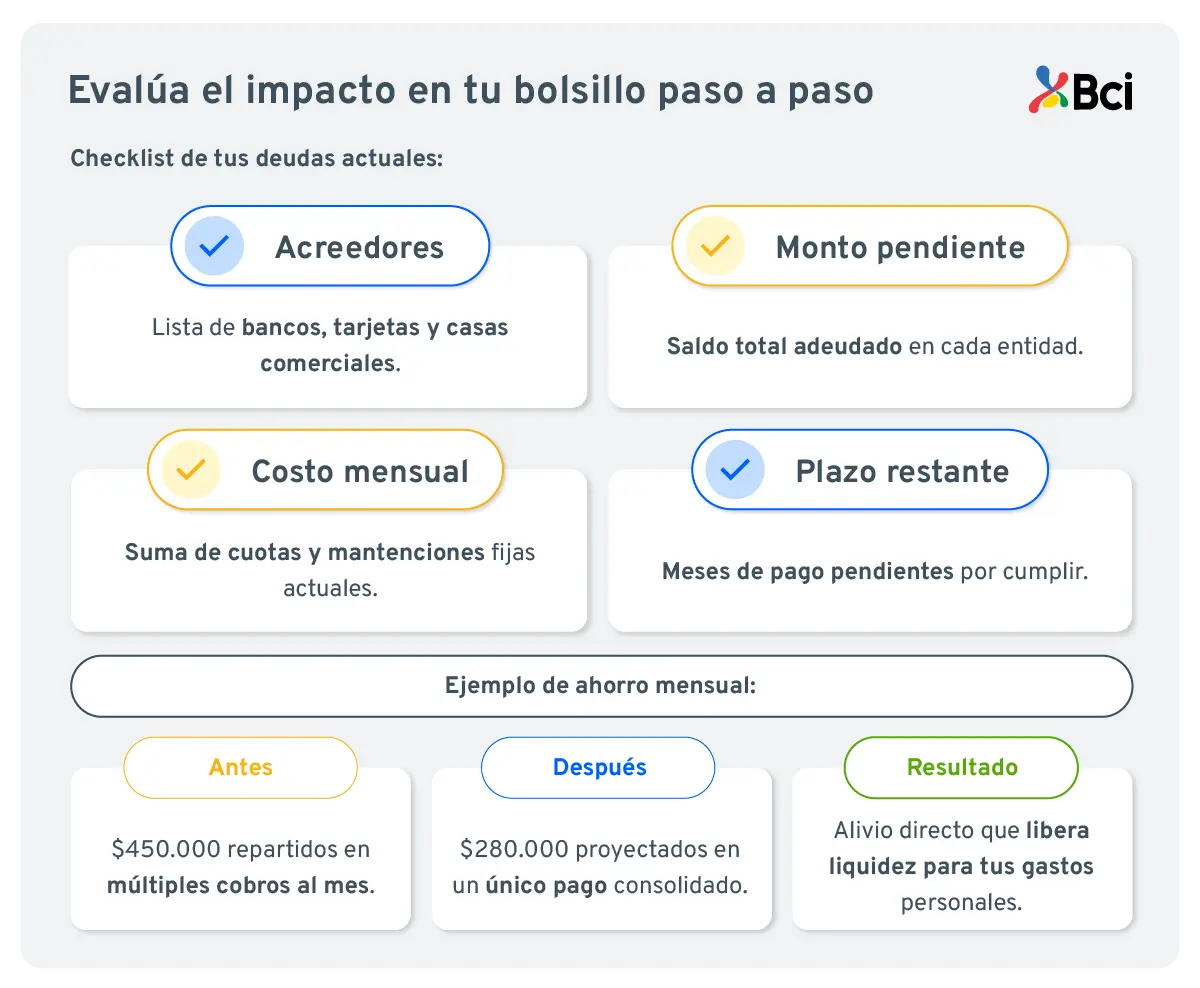
Realiza un levantamiento de tus compromisos con este checklist:
- Acreedores: registra bancos, casas comerciales y tarjetas.
- Monto pendiente: anota el saldo adeudado en cada entidad.
- Costo mensual: suma las cuotas y mantenciones fijas.
- Plazo restante: revisa cuántos meses te quedan por cumplir.
Comparación de cuotas antes y después
Si pagas $450.000 repartidos entre casas comerciales y tarjetas, reorganizar esos saldos a mayor plazo permite proyectar un pago fijo de $280.000. Este alivio directo en tu cuota mensual libera liquidez para tus gastos personales.
¿Qué tasa de interés puedes obtener al consolidar?
La tasa de interés a la que puedes acceder no es única, sino que varía según la alternativa de financiamiento que elijas y tu perfil de riesgo individual.
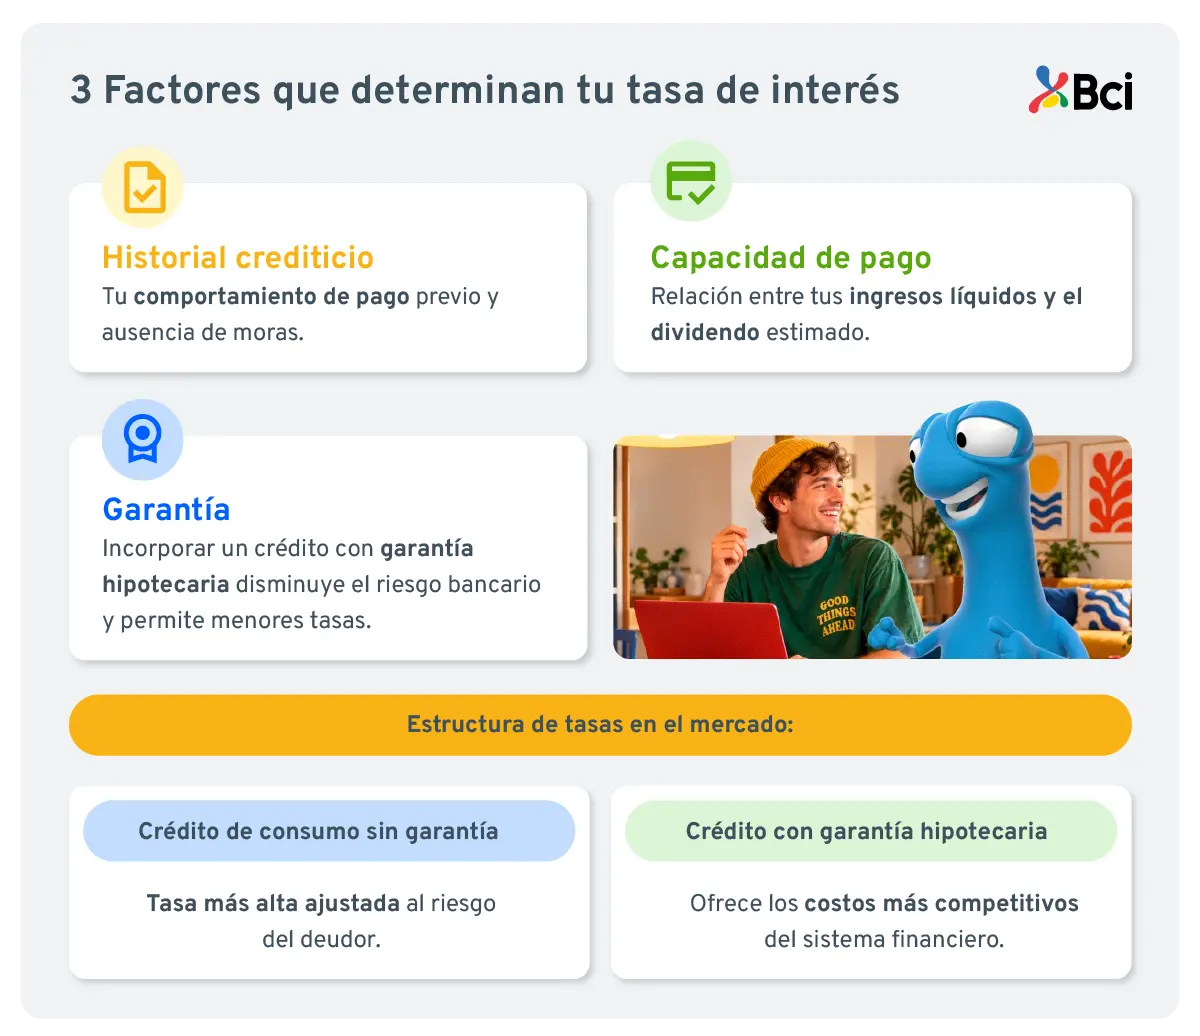
- Crédito de consumo sin garantía: es una opción de rápida aprobación para montos intermedios y plazos de hasta 60 meses. Al no contar con un respaldo inmobiliario, aplica la tasa estándar de mercado para créditos de consumo.
- Crédito con garantía hipotecaria (Fines generales): ofrece la tasa de interés más baja y competitiva del mercado, ya que al respaldar la operación con un inmueble disminuye el riesgo bancario y permite acceder a plazos de hasta 12 años.
Factores que determinan tu tasa individual
Las entidades financieras evalúan tres elementos clave para definir tu tasa final:
- Historial crediticio: tu nivel de cumplimiento previo y la ausencia de morosidades.
- Capacidad de pago: la relación entre tus ingresos líquidos y la cuota mensual estimada.
- Condiciones del mercado: como señala el Banco Central en su Informe de Estabilidad Financiera, la coyuntura económica influye en el costo del crédito de consumo frente a las alternativas con garantía.
¿Cómo simular tu consolidación de deudas paso a paso?
El proceso en las plataformas digitales de Bci (sitio web Bci.cl y App Bci) es simple, transparente y no requiere salir de casa. Para proyectar tu nuevo escenario financiero en minutos, sigue este paso a paso:
- Ingresa a la plataforma: accede al simulador digital en Bci.cl o en tu App Bci desde tu celular o computador, iniciando el cálculo de forma rápida y sin necesidad de clave bancaria.
- Registra tus compromisos actuales: selecciona las instituciones financieras (bancos, casas comerciales o tarjetas) donde mantienes saldos pendientes.
- Ingresa montos y cuotas: digita el capital adeudado aproximado y el valor del pago mensual que realizas en cada entidad (con un monto mínimo de crédito a solicitar desde $100.000).
- Solicita liquidez adicional (opcional): si necesitas dinero extra para proyectos personales, puedes incorporar un monto adicional en la misma simulación.
Información necesaria para la simulación
Para realizar la simulación inicial no necesitas adjuntar documentos ni subir archivos al sistema. Solo requieres tener a mano los siguientes datos estimados:
- Monto adeudado: saldo pendiente por pagar en cada banco o casa comercial.
- Cuota mensual actual: valor que desembolsas mes a mes en cada compromiso.
- Tipo de deuda: clasificación de tus compromisos (créditos de consumo, tarjetas de crédito o líneas de sobregiro).
Interpretación de resultados
Una vez completados los datos, la herramienta genera una proyección clara de tu nuevo financiamiento. El resultado te permitirá visualizar:
- Monto total a consolidar: la suma unificada que se utilizará para extinguir tus deudas anteriores.
- Nueva cuota mensual: el pago único estimado con el que quedarás mes a mes, accediendo a tasas preferenciales exclusivas por contratar de forma 100% online.
- Impacto en tu liquidez: el ahorro directo en tu presupuesto mensual y la opción de incluir hasta 3 meses de gracia para pagar tu primera cuota.
Proceso completo para consolidar deudas con Bci
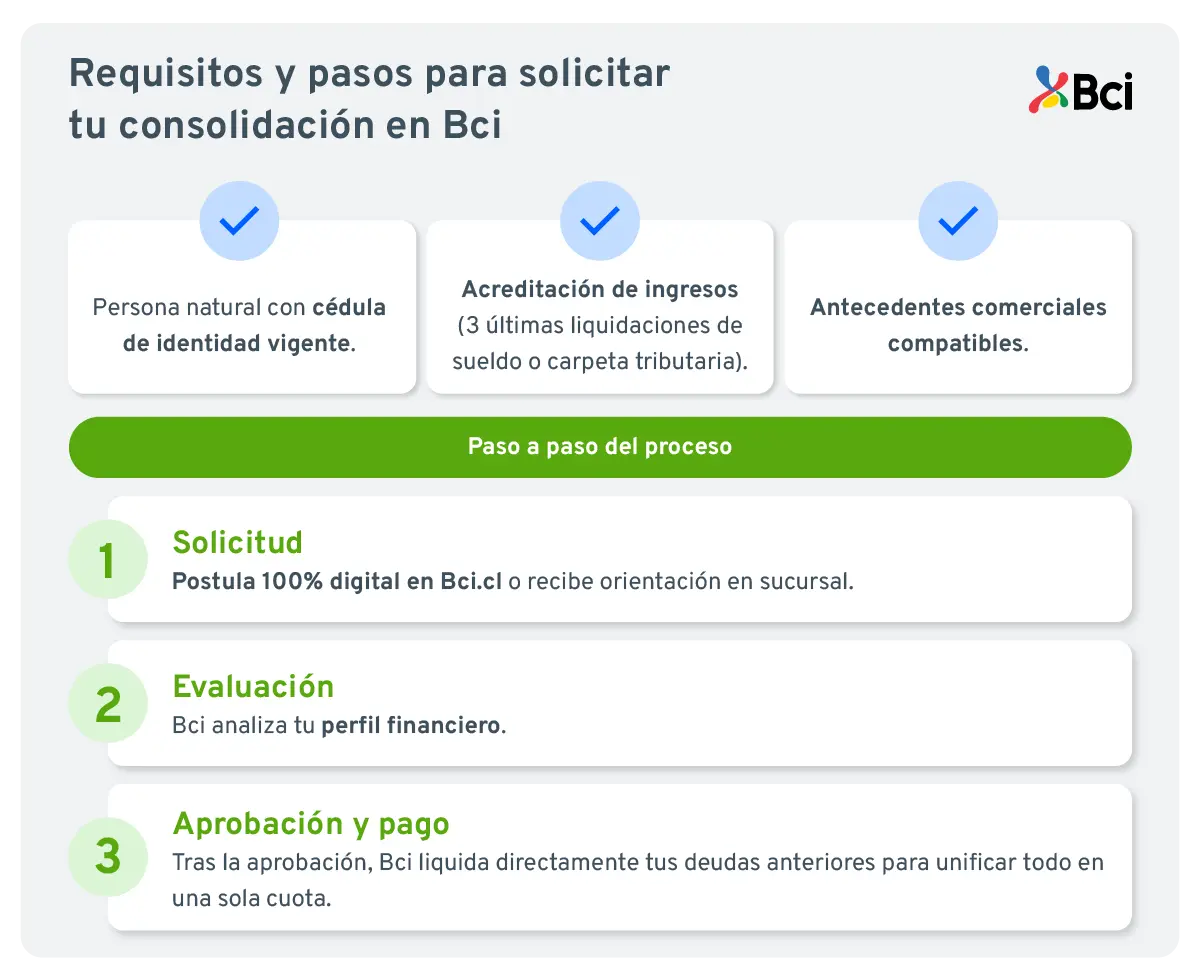
Para avanzar desde la simulación hacia la aprobación de tu crédito de consumo para consolidación en Bci, debes cumplir con las siguientes condiciones financieras:
- Nacionalidad: ser persona natural chilena o extranjera con permanencia definitiva.
- Acreditación de ingresos: renta mínima mensual desde 16 UF, respaldada con tus 3 últimas liquidaciones de sueldo (para trabajadores dependientes) o carpeta tributaria (para independientes).
- Antigüedad laboral: mínimo 3 meses para trabajadores dependientes con renta fija o 12 meses para profesionales independientes.
- Antecedentes comerciales: mantener un historial financiero y crediticio al día, sin morosidades ni protestos vigentes.
Solicitud online y presencial
Bci te entrega la flexibilidad de tramitar tu crédito por el canal que te resulte más cómodo:
- Vía online (100% digital): puedes ingresar tu solicitud directamente en Bci.cl o la App Bci sin papeleos ni esperas. Si aún no eres cliente, puedes abrir tu Cuenta Bci desde tu celular para acceder a la tasa preferencial por ser nuevo cliente.
- Vía presencial: si prefieres atención personalizada, puedes acudir a cualquiera de las sucursales Bci a lo largo del país para que un ejecutivo comercial guíe tu proceso.
Paso a paso para la concreción de tu crédito
Una vez iniciada la solicitud, el proceso de consolidación se concreta en cuatro sencillas etapas:
- Simulación inicial: proyectas el monto disponible y la cuota estimada a través de los canales digitales de Bci.
- Acompañamiento: ejecutivos Bci se pondrán en contacto contigo para resolver dudas, revisar antecedentes y guiar la evaluación.
- Apertura y aprobación: se confirma tu evaluación comercial y, en caso de no ser cliente, abres tu Cuenta Bci digital en simples pasos para acceder a la tasa preferencial.
- Abono al instante y liquidación: recibes el dinero en tu cuenta Bci para cancelar las deudas anteriores en otras entidades, unificando todos tus compromisos en una sola cuota mensual.
Elige créditos para consolidar deudas y simplifica tus finanzas con Bci
Consolidar tus compromisos es la oportunidad de recuperar el control de tu presupuesto mensual, eliminar comisiones duplicadas y liberar liquidez para lo que verdaderamente importa. En Bci te acompañamos con herramientas digitales transparentes y soluciones a tu medida para que des el paso hacia la tranquilidad financiera de forma ágil, segura y sin complicaciones. Aprovecha nuestras tasas preferenciales desde 0,85% al contratar online, disfruta de hasta 3 meses de gracia para tu primera cuota y gestiona todo en minutos.
¿Listo para pagar menos al mes? Simula tu crédito ahora en Bci.cl o a través de la App Bci y descubre cuánto puedes ahorrar mensualmente de forma 100% digital.
Preguntas frecuentes sobre consolidación de deudas
¿Puedo consolidar deudas de diferentes bancos?
Sí, Bci te permite unificar en un solo crédito los saldos pendientes que mantengas en otros bancos, casas comerciales, tarjetas de crédito y líneas de sobregiro.
¿Qué pasa si tengo antecedentes morosos o registros en DICOM?
Para solicitar tu crédito en Bci debes contar con antecedentes financieros y comerciales al día, lo que significa no mantener morosidades ni protestos vigentes al momento de la evaluación.
¿Cuál es el monto máximo que puedo consolidar?
El monto máximo depende de tu renta líquida (desde 16 UF) y de tu capacidad de pago en la evaluación comercial individual. Puedes solicitar tu crédito desde $100.000 y, para sumas más elevadas, es posible optar por un crédito con garantía hipotecaria.
¿Puedo incluir deudas de tarjetas de crédito?
Sí, puedes incorporar saldos de tarjetas de crédito bancarias, tarjetas de casas comerciales, líneas de sobregiro y otros créditos de consumo en cuotas.
¿Qué sucede con mis tarjetas después de consolidar?
Al pagar tus saldos pendientes, tus tarjetas quedarán nuevamente con cupo disponible. Para cuidar tu presupuesto y evitar un doble endeudamiento, se recomienda ajustar sus cupos o cerrar los productos que no utilices.






 Ir al sitio de Pyme


 Apertura 100% en línea. En minutos estará lista para usarse.


Déjanos tus comentarios acerca de la búsqueda