Si buscas financiamiento, te encontrarás con tres opciones principales: el crédito de consumo, la línea de crédito o los préstamos en línea. Antes de elegir, es clave evaluar tu presupuesto para cuidar tu bolsillo.
Según datos de la Comisión para el Mercado Financiero (CMF), decidir sin conocer cómo funciona cada producto puede costar caro. La Estrategia Nacional de Inclusión Financiera alerta que un 25% de las personas se siente sobreendeudada, en parte porque solo el 57% compara opciones antes de contratar. Esto es crítico, ya que el 11% de los usuarios hoy solicita un crédito de forma digital.
Pero no te preocupes. Entender los plazos y costos de cada alternativa te permitirá decidir con total seguridad y sin arriesgar tu estabilidad.
¿Qué es un crédito de consumo tradicional?
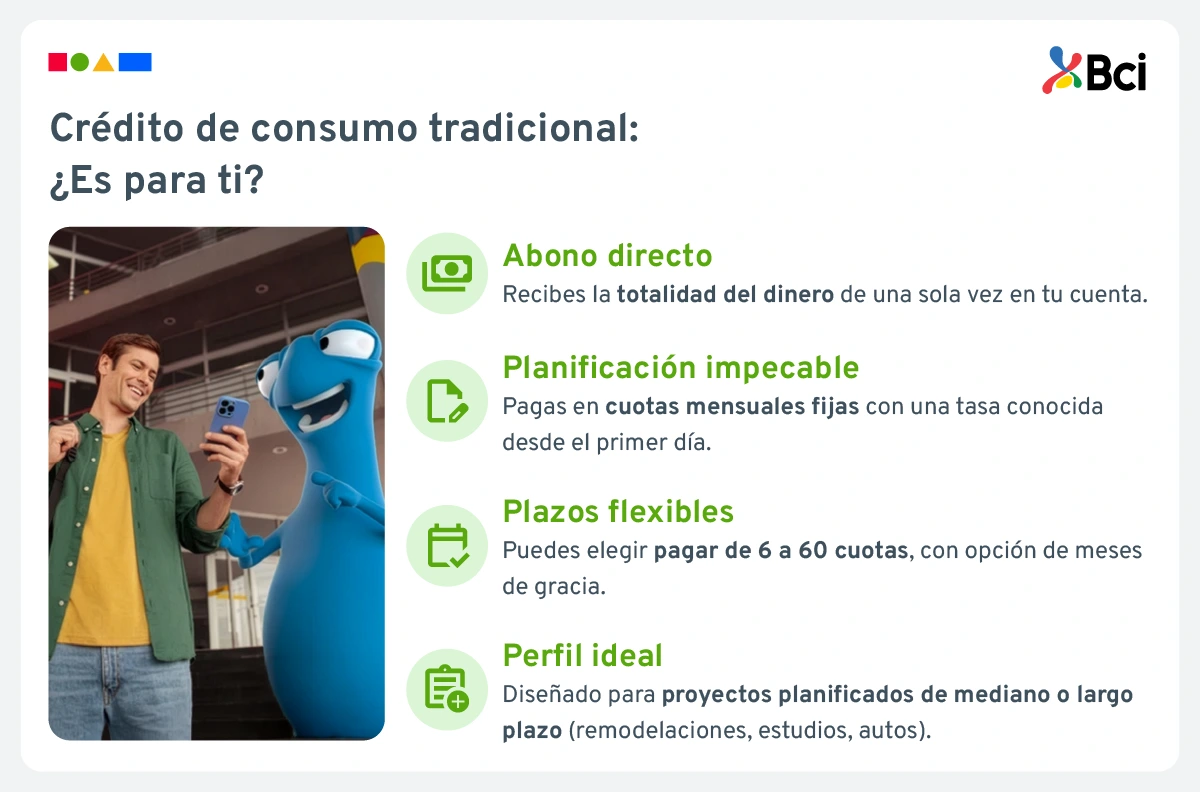
Un crédito de consumo es un préstamo de dinero a corto o mediano plazo que las instituciones financieras otorgan a personas naturales para adquirir bienes, pagar servicios o financiar proyectos de mayor envergadura.
Características principales
Este producto te entrega el dinero de una sola vez mediante abono directo y se pacta en cuotas mensuales fijas con una tasa de interés conocida desde el primer día, lo que te permite planificarte financieramente. Además, permite elegir plazos de pago flexibles (generalmente de 6 a 60 cuotas) y opciones de meses de gracia para comenzar a pagar.
Ventajas y desventajas
- Ventajas: tasas más bajas para montos altos, cuotas fijas conocidas desde el primer día para organizar tu presupuesto y opción de incluir seguros de protección (como cesantía o desgravamen).
- Desventajas: evaluación comercial estricta, requisitos rígidos de renta y antigüedad laboral, junto a un proceso de aprobación que suele tomar más tiempo que un cupo de emergencia.
Perfil ideal
Es la alternativa idónea para personas que planifican proyectos de mediano o largo plazo con un monto definido, como remodelar el hogar, consolidar deudas para ordenar sus finanzas, financiar estudios o comprar un auto.
Préstamos en línea: la versión express y digital
Financieramente, un préstamo en línea comparte la misma naturaleza que un crédito de consumo tradicional. Sin embargo, su verdadera diferencia radica en el canal de contratación y la velocidad: está diseñado para entregarte liquidez inmediata de forma 100% digital, autónoma y sin necesidad de acudir a una sucursal física.
¿Cómo funcionan?
El proceso es directo y automatizado. Ingresas al portal web o a la App de tu banco, utilizas un simulador para ingresar el monto que necesitas, y el sistema evalúa tu historial de riesgo mediante algoritmos en solo segundos.
Si la oferta es aprobada, firmas digitalmente (usando tus claves de seguridad) y el dinero se deposita en tu cuenta corriente al instante.
Beneficios de la gestión 100% online
- Inmediatez total: permite obtener financiamiento de forma rápida y en pocos minutos, destacando por ser un proceso ágil, automatizado y libre de trámites presenciales o papeleo complejo.
- Condiciones comerciales convenientes: al tratarse de un canal autoasistido que reduce los costos operativos de las instituciones financieras, el mercado suele ofrecer tasas de interés más atractivas o promociones exclusivas para las contrataciones por internet.
Requisitos y tiempos de aprobación
Para postular a tu financiamiento de forma digital en Bci, estos son los requisitos mínimos que debes cumplir:
- Renta mínima: acreditar una renta líquida desde 16 UF.
- Nacionalidad: chilena o contar con permanencia definitiva.
- Historial financiero: antecedentes comerciales limpios, sin morosidades ni protestos vigentes.
- Antigüedad laboral: mínimo de 3 meses para trabajadores dependientes con renta fija y 12 meses para profesionales independientes.
- Tiempo de entrega: tras la firma digital del contrato, el desembolso del dinero en tu cuenta corriente se realiza de forma automática en solo minutos.
Línea de crédito: flexibilidad financiera para imprevistos
A diferencia de las alternativas anteriores, la línea de crédito es un cupo de dinero preaprobado que el banco asocia directamente a tu cuenta corriente para cubrir emergencias, imprevistos o descalces de caja de muy corto plazo.
Funcionamiento
No recibes el dinero de una sola vez en tu saldo. Este cupo actúa como un fondo de reserva automático: si te quedas sin saldo disponible en tu cuenta corriente, el sobregiro se activa de forma inmediata para pagar tus compromisos. Solo pagas intereses por el monto exacto que utilizaste y únicamente por los días que tardaste en reponer el dinero.
Diferencias con los préstamos tradicionales
En un crédito de consumo (ya sea tradicional o en línea) pagas intereses por el total del dinero solicitado desde el primer día y en cuotas estructuradas. En cambio, la línea de crédito no te cobra nada por tenerla guardada; solo genera costos cuando decides ocupar el cupo de sobregiro.
Costos y condiciones de uso
Las tasas de interés de este producto se calculan de forma diaria y tienden a ser considerablemente más altas que las de un préstamo tradicional. Por esta razón, es una herramienta ideal para descalces de pocos días (por ejemplo, cubrir un pago urgente una semana antes de recibir tu sueldo), pero resulta sumamente costosa si la utilizas como financiamiento a largo plazo.
¿Cuál es la mejor opción según tu perfil financiero?
Factores clave para decidir
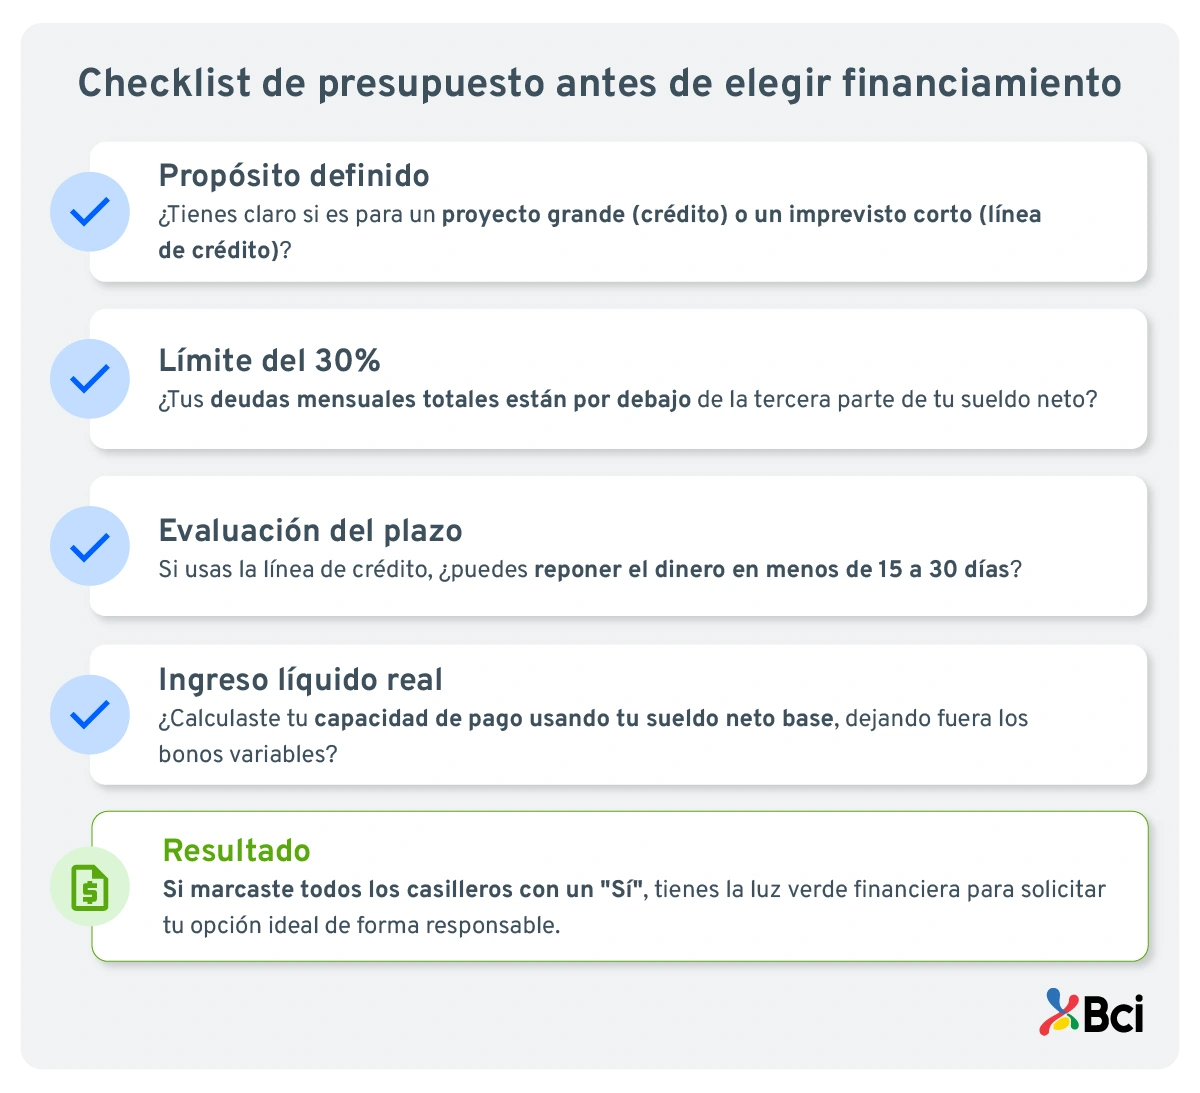
Define el propósito del dinero. Si buscas financiar una meta planificada de gran volumen, un crédito es la opción óptima. Si se trata de un imprevisto menor que solucionarás en menos de una semana, la línea de crédito es perfecta.
Comparación de tasas y plazos
El crédito tradicional ofrece plazos extensos y tasas estructuradas más bajas. Por su parte, la línea de crédito ofrece flexibilidad total de pago, pero tasas diarias elevadas, por lo que no debe mantenerse activa por más de 15 o 30 días.
Análisis de capacidad de pago
Evalúa tus ingresos líquidos. La recomendación de salud financiera es que tus compromisos financieros mensuales totales nunca superen el 30% de tus ingresos netos mensuales.
¿Cómo comparar ofertas de crédito de consumo en el mercado?
Indicadores financieros importantes
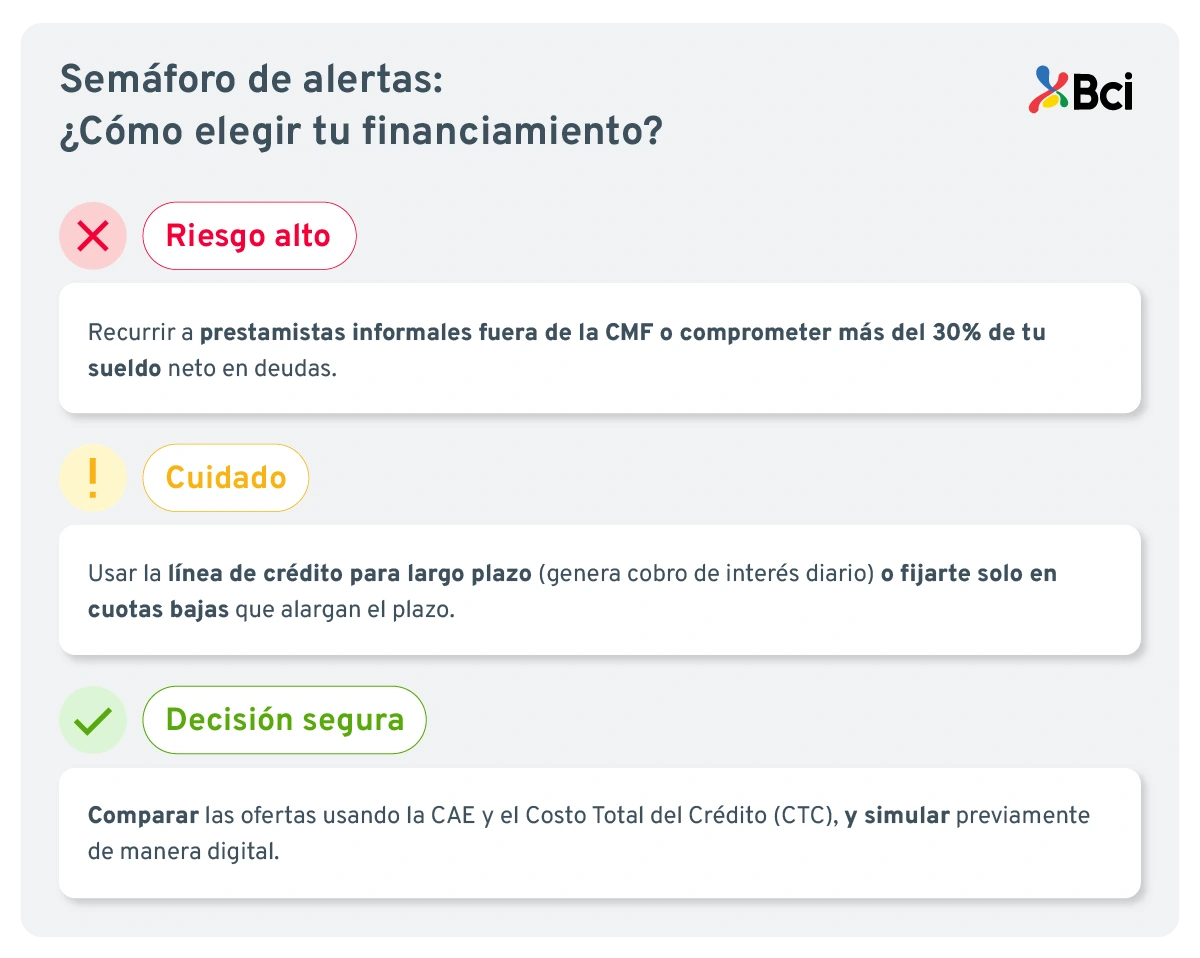
Utiliza siempre la CAE (Carga Anual Equivalente) y el CTC (Costo Total del Crédito). La CAE junta la tasa de interés, seguros y gastos notariales en un solo porcentaje anual, mientras que el CTC te dice en pesos cuánto terminarás pagando al final del periodo.
Costos ocultos a considerar
Presta atención al impuesto de timbres y estampillas, los gastos notariales y las primas de seguros voluntarios, ya que todos estos elementos incrementan el CTC final de tu solicitud.
Herramientas de comparación disponibles
Los simuladores de Bci te permiten jugar con diferentes plazos, montos y seguros antes de decidir, asegurando una cotización transparente sin necesidad de ser cliente previo.
¿Qué errores evitar al elegir tu financiamiento?
Para cuidar tu presupuesto y tomar una decisión responsable, evita los siguientes errores comunes al solicitar financiamiento:
- Fijarse solo en la cuota baja: ignorar que un plazo de pago demasiado largo aumenta drásticamente el costo total del crédito (CTC) por la acumulación de intereses.
- No comparar alternativas: de acuerdo con los diagnósticos de inclusión financiera, un 37% de las personas contrata productos sin realizar ninguna comparación previa entre instituciones.
- Confundir tasa de interés con CAE: comparar ofertas usando solo la tasa de interés neta, olvidando que la Carga Anual Equivalente (CAE) es el único indicador que suma seguros, comisiones e impuestos.
- Usar la línea de crédito a largo plazo: utilizar este cupo para compras grandes. Al tener cobro de interés diario y tasas altas, solo debe usarse para cubrir descalces de pocos días.
- Sobrepasar tu capacidad de pago: comprometer una fracción excesiva de tus ingresos líquidos mensuales en pagar deudas, arriesgando tu estabilidad ante cualquier imprevisto.
- Recurrir a prestamistas informales: aceptar ofertas de dinero rápido por internet que no exigen requisitos ni validan antecedentes, las cuales operan fuera de la regulación de la CMF y suelen ser estafas.
¡Simula, compara y elige préstamos en línea a tu medida!
Tomar una decisión informada te da la tranquilidad de hacer crecer tus proyectos sin descuidar tu presupuesto mensual. Si ya tienes claras tus metas, es momento de buscar la alternativa que te ofrezca las mejores condiciones y la tasa más conveniente.
Te invitamos a simular, cotizar y conocer todas las alternativas de crédito de consumo Bci. Conoce el Crédito de Consumo Bci y encuentra la opción que mejor se adapta a tus necesidades.
Preguntas frecuentes sobre tipos de crédito
¿Cuál es la diferencia entre CAE y tasa de interés?
La tasa de interés es el costo neto por el uso del dinero. La CAE es el indicador definitivo para comparar, ya que incluye la tasa de interés más las comisiones, gastos notariales, impuestos y seguros asociados.
¿Puedo tener varios productos de crédito simultáneamente?
Sí, puedes mantener un crédito de consumo y usar tu línea de crédito de forma paralela, siempre que tu capacidad de pago mensual evaluada por el banco sea saludable.
¿Qué pasa si cambio de opinión después de firmar?
En Chile, la ley te otorga el derecho de retracto en créditos de consumo bajo condiciones específicas dentro de los primeros días de la firma, permitiéndote devolver el capital neto sin penalizaciones.
¿Cómo afecta mi historial crediticio la elección del producto?
Un historial intachable, sin deudas vencidas ni protestos en el boletín comercial, te abrirá las puertas a las mejores tasas del mercado y montos de financiamiento mucho más atractivos.
¿Es mejor solicitar online o presencialmente?
La vía online es preferible porque te ofrece las mismas garantías de seguridad, te ahorra filas en sucursales y puede darte acceso a tasas preferenciales exclusivas de canales digitales.






 Ir al sitio de Pyme


 Apertura 100% en línea. En minutos estará lista para usarse.


Déjanos tus comentarios acerca de la búsqueda