¿Tienes en mente cambiar el auto, planear ese viaje soñado o por fin remodelar tu casa? Aunque el entusiasmo sea enorme, es fundamental fijarte en qué ocurre frente a la pantalla, ya que al simular crédito de consumo, abres una ventana directa al futuro de tus finanzas: el sistema te entrega de inmediato la cuota mensual, la tasa de interés, el Costo Total del Crédito (CTC) y la Carga Anual Equivalente (CAE). Saber interpretar estos datos es clave para poder aprovechar una buena oportunidad.
Según el Banco Central de Chile, las tasas de interés promedio del mercado para consumo varían constantemente según las condiciones macroeconómicas del país. En este contexto, si te dejas llevar solo por la emoción y asumes una cuota alta sin analizar el impacto a largo plazo, el riesgo de sobreendeudamiento es real. Imagina pedir $3.000.000 a un plazo eterno solo porque la cuota parece baja hoy; el problema es que podrías terminar pagando el doble solo en intereses.
Para comenzar con el pie derecho, lo ideal es que hagas el ejercicio tú mismo en la plataforma digital. Por eso, simula tu crédito de consumo Bci; te acompañamos a descifrar cada número con esta guía práctica.
Elementos clave en los resultados de simular crédito de consumo
No te dejes intimidar por los tecnicismos en la pantalla. Analizar y entender los resultados de tu simulación es mucho más fácil de lo que crees si sabes exactamente dónde poner la mirada. Enfócate en estos tres puntos clave:
1. Monto aprobado vs. monto solicitado
Una cosa es la cantidad de dinero que pides en el formulario y otra muy distinta lo que el banco te puede prestar tras evaluar comercialmente tus antecedentes. Si tu nivel de riesgo actual es alto, el monto aprobado podría ser menor para proteger tu propio bolsillo.
2. Tasa de interés nominal vs. tasa efectiva
La nominal es el interés mensual base que se aplica al capital. En Bci, por ejemplo, puedes acceder a tasas preferenciales desde 0,89% mensual en solicitudes online. Sin embargo, la que de verdad importa es la tasa efectiva reflejada en la CAE, porque incluye comisiones, impuestos y gastos notariales anuales, haciendo más fácil comparar el costo total anual del crédito.
3. Costos adicionales y seguros incluidos
Tu dividendo mensual no es solo capital e interés; también incluye gastos legales obligatorios por ley. Además, verás el desglose de los seguros opcionales, como el seguro de cesantía de Bci, que te ofrece cobertura Todo Evento por Mutuo Acuerdo, cubriendo hasta 6 cuotas. Cuando usas la plataforma y simulas tu crédito, tú decides con total libertad si los incluyes o no.
¿Cómo evaluar tu capacidad de pago real?
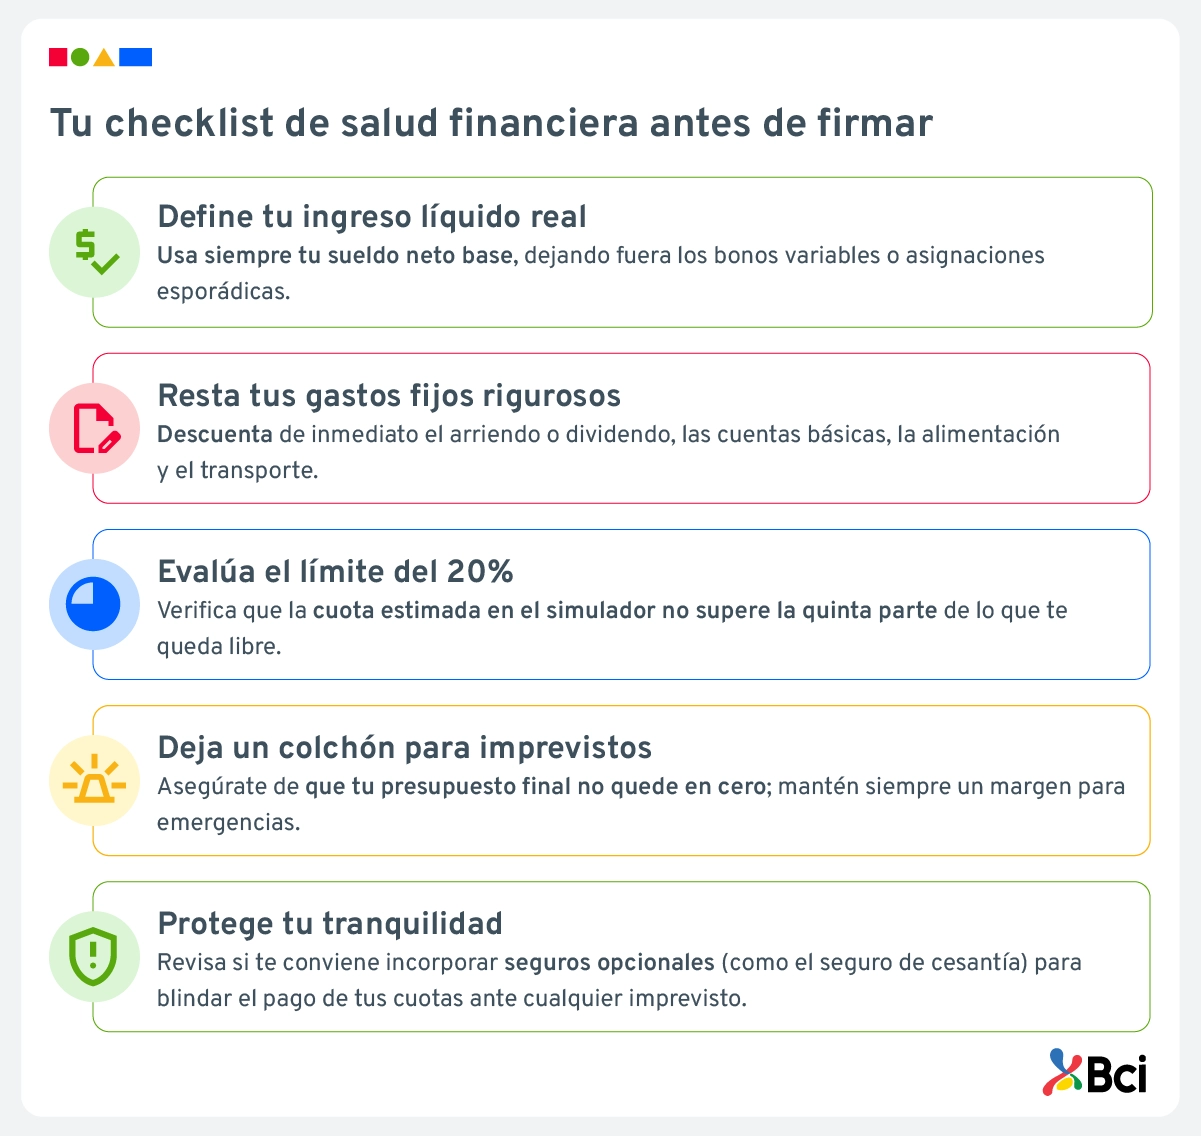
Antes de realizar el contrato con tu firma digital, es fundamental hacer un doble chequeo en tu presupuesto diario. Analizar tus números con total honestidad te permitirá saber con certeza si estás listo para dar el paso sin desestabilizar tu economía.
Relación cuota-ingreso recomendada
La regla de oro financiera dice que tus deudas mensuales no deben superar el 15% o 20% de tus ingresos líquidos. Si ganas $1.500.000 netos, por ejemplo, tu cuota máxima ideal no debería pasar los $300.000 mensuales. Si ves que tu simulación sobrepasa ese límite, es momento de ajustar los meses. Haz la prueba tú mismo: simula tu crédito de consumo Bci y encuentra tu número ideal.
Gastos fijos que debes considerar
Nunca te fíes de tu sueldo bruto. Resta rigurosamente los gastos inevitables, como arriendo o dividendo, cuentas de servicios básicos, alimentación y transporte. Al armar este presupuesto, recuerda que proteger tu financiamiento mediante seguros opcionales te garantiza tranquilidad ante imprevistos sin asfixiarte mes a mes.
¿Qué factores determinan las condiciones ofrecidas?
Cuando ingresas tus datos, los algoritmos analizan tu comportamiento comercial. Estos son tres pilares que definirán la tasa y las condiciones finales de tu crédito:
Score crediticio y su impacto
Tu historial es tu mejor carta de presentación. Pagar tus cuentas a tiempo y usar tus productos financieros de manera ordenada te da un puntaje alto, lo que le demuestra al banco que eres un cliente confiable y te da acceso a mejores tasas de interés.
Ingresos comprobables y estabilidad laboral
Para darte una oferta a medida, las instituciones necesitan seguridad. Bci solicita, por ejemplo, demostrar una renta mínima desde 16 UF. En cuanto a la antigüedad, se requieren 3 meses para trabajadores dependientes con renta fija y 12 meses para independientes.
Deudas existentes en el sistema financiero
El banco revisará tus deudas vigentes y los cupos de tus tarjetas. Si mantienes un perfil despejado y ordenado, el proceso avanza sin fricciones. Una vez que tengas tus cuentas al día, solicita tu crédito de consumo de forma 100% digital.
Comparación inteligente entre diferentes simulaciones
Probar con distintos números en la pantalla te puede ahorrar muchísimo dinero al final del camino. No te quedes con el primer resultado que veas y analiza las variables estratégicamente.
Costo total del crédito a diferentes plazos
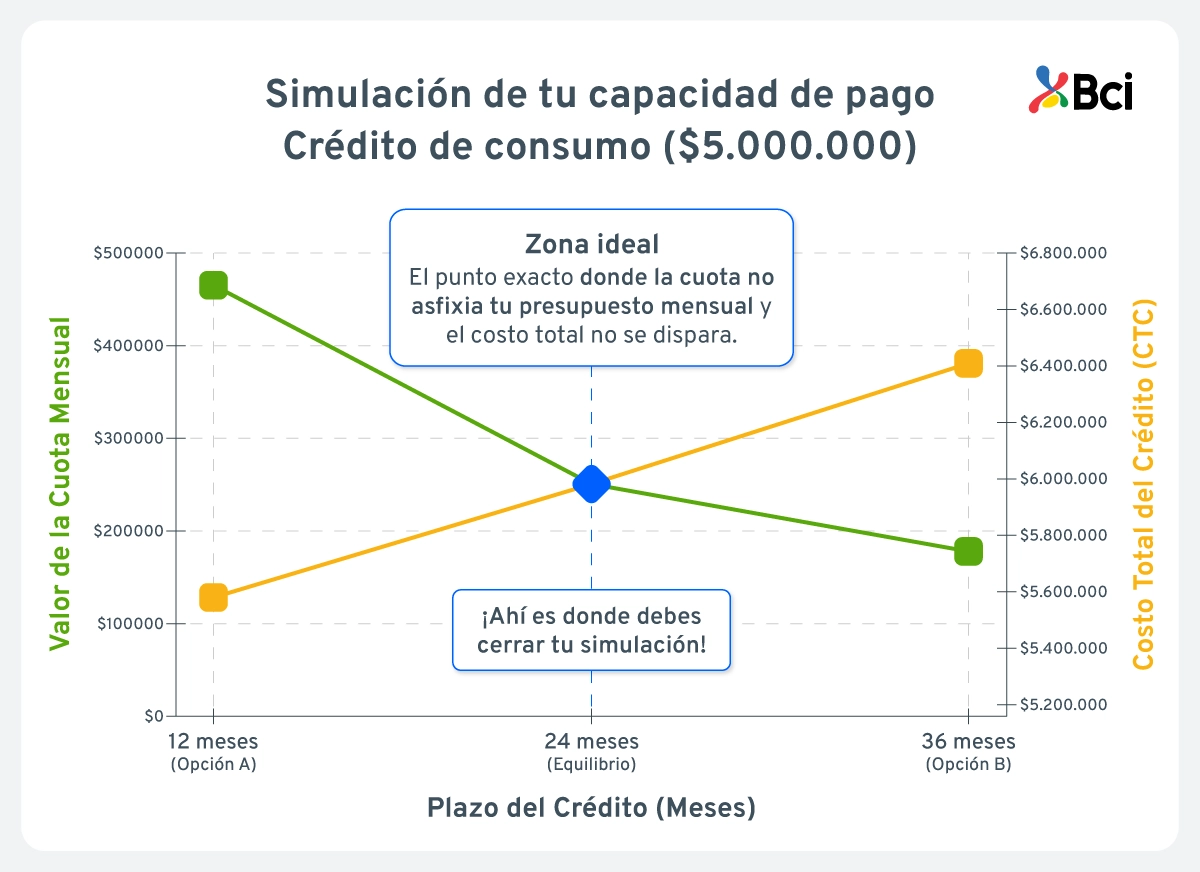
Hagamos un ejercicio numérico con un monto referencial de $5.000.000:
- A 12 meses: la cuota mensual es más alta, pero el Costo Total del Crédito (CTC) es menor porque acumulas menos intereses en el tiempo.
- A 36 meses: la cuota mensual es menor, pero el CTC final se eleva significativamente debido a los intereses acumulados durante tres años.
El secreto está en elegir la cuota más alta que puedas pagar cómodamente sin ahogar tu presupuesto.
Beneficios adicionales por institución
Al comparar diferentes opciones, no solo debes fijarte en la tasa de interés; las flexibilidades también importan. Bci te da un respiro financiero permitiéndote hasta 3 meses de gracia para pagar tu primera cuota, además de abono inmediato en tu cuenta en un proceso 100% online una vez aprobado.
Señales de alerta en los resultados de simulación
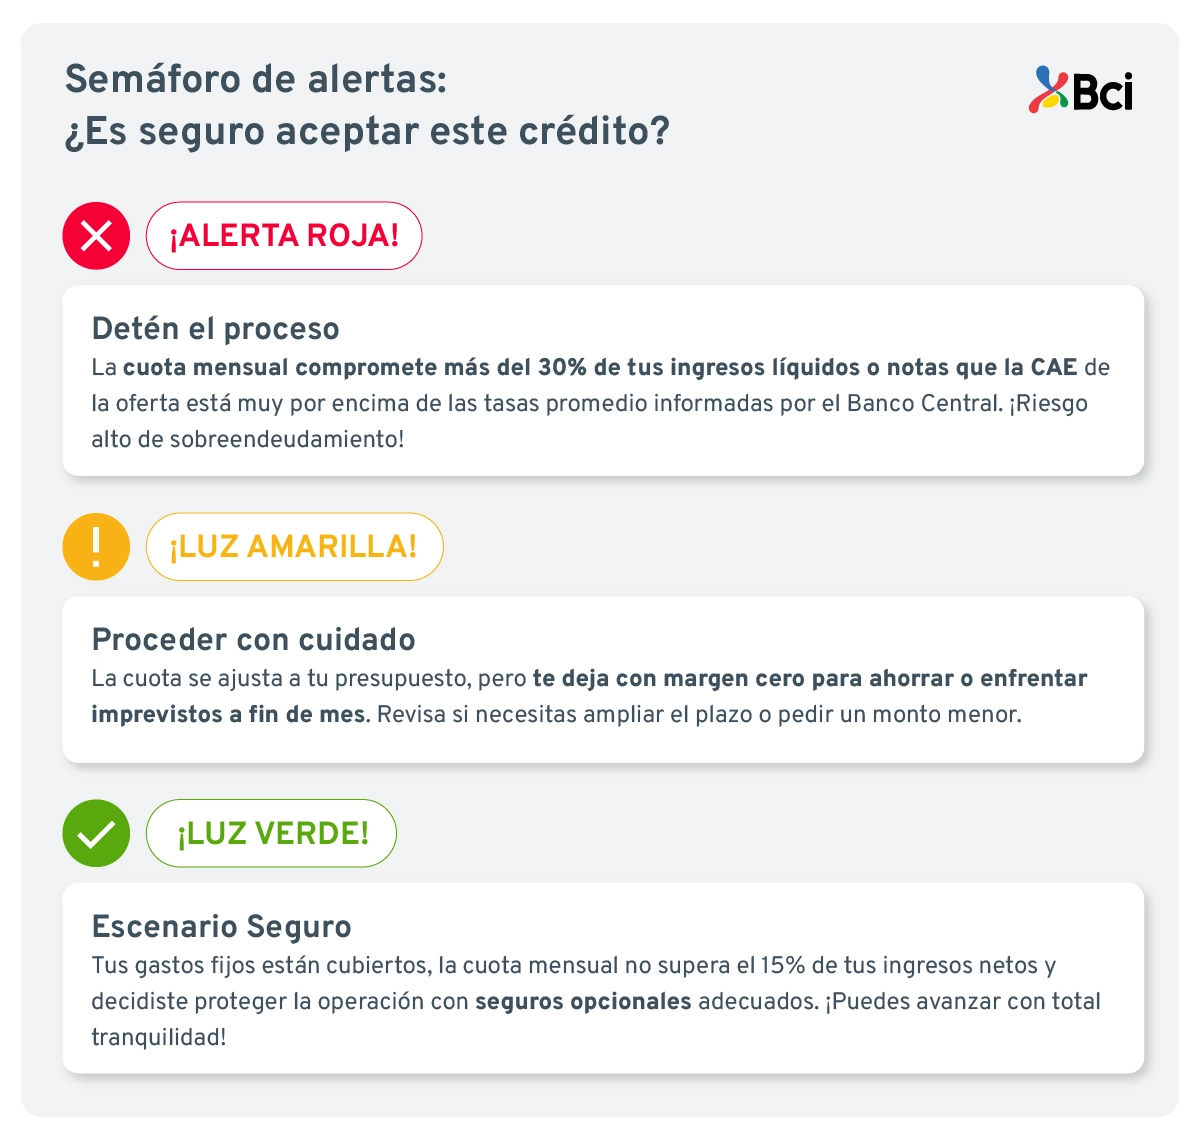
Tus simulaciones también te envían banderas rojas que debes aprender a leer de inmediato para proteger tu tranquilidad financiera. Presta atención a estas señales:
Tasas excesivamente altas o condiciones sospechosas
Si al simular un crédito de consumo notas que la CAE de la oferta está muy por encima de los promedios informados por el Banco Central, detén el proceso. Podría tratarse de un crédito sumamente costoso con comisiones ocultas.
Cuotas que comprometen tu estabilidad financiera
Si el resultado de la cuota mensual te deja con lo justo para terminar el mes y sin margen de ahorro, esa opción no es viable. Para buscar un camino seguro, cotiza un crédito de consumo Bci online y compara alternativas transparentes que cuiden tu bolsillo.
¿Cuándo negociar mejores condiciones?
¿Sabías que las condiciones que ves en la pantalla no son las definitivas? Si eres un usuario financieramente ordenado, tienes el poder de mejorar tu próximo financiamiento con estos movimientos clave:
Perfil crediticio que permite negociación
El banco te mirará con excelentes ojos y tendrás el control para negociar si cumples con lo siguiente:
- Estabilidad laboral sólida y un nivel de ingresos constante en el tiempo.
- Baja carga financiera y cupos controlados en tus tarjetas de crédito actuales.
- Historial comercial impecable, lo que significa no registrar morosidades ni protestos vigentes en el sistema.
Estrategias para obtener mejores tasas
No necesitas una reunión presencial para conseguir una mejor oferta, solo aplica esta estrategia digital:
Prefiere la autoatención online: Bci premia tu autonomía digital ofreciendo a nuevos clientes tasas preferenciales exclusivas desde un 0,89% mensual según el monto y plazo.
Compara escenarios: entra a la plataforma web, simula tu crédito de consumo Bci las veces que quieras y evalúa con total libertad el escenario que mejor cuide tu bolsillo.
¡Solicita tu crédito de consumo y haz realidad tus metas con total control!
Si estás listo para concretar tus metas de forma inteligente, el primer paso es simular y comparar opciones de manera completamente transparente y objetiva. Te invitamos a que conozcas el crédito de consumo Bci para explorar alternativas hechas a la medida de tus necesidades.
Diseña tu presupuesto ideal hoy mismo, protege tu estabilidad financiera y, cuando encuentres tu escenario perfecto, solicita el crédito de consumo Bci de manera rápida, segura y 100% online. ¡Tu próximo gran proyecto está a solo unos clics de distancia!
Preguntas frecuentes sobre resultados de simulación de créditos
¿Por qué mi simulación difiere entre bancos?
Cada entidad maneja sus propias políticas de riesgo y costos de fondos, variando el dividendo o el cobro de seguros opcionales.
¿El monto simulado es el que realmente obtendré?
No, el simulador ofrece una proyección abierta basada en datos generales. El monto definitivo se confirma tras la evaluación comercial formal de tus antecedentes.
¿Puedo mejorar las condiciones simuladas?
Sí, puedes acceder a tasas preferenciales si realizas el trámite de forma 100% digital en la web o App Bci, o si te registras como nuevo cliente.
¿Qué pasa si no califico para el monto deseado?
Puedes probar simulando un monto menor, ampliando el plazo en meses para reducir la cuota o disminuyendo tus deudas actuales antes de volver a postular.
¿Las condiciones simuladas tienen fecha de vencimiento?
Sí, reflejan las condiciones y tasas vigentes del día de la consulta. Debido a las fluctuaciones del mercado, pueden variar si dejas pasar el tiempo.






 Ir al sitio de Pyme


 Apertura 100% en línea. En minutos estará lista para usarse.


Déjanos tus comentarios acerca de la búsqueda